
مدیریت سرمایه در ترید؛ امید ریاضی، ریسک نابودی و معیار کلی با نمودار سهبعدی
 نیلوفر معراجی
یک استراتژی با ریسک ۲٪ حساب را ۲٫۴ برابر میکند و با ریسک ۲۵٪ به ۷٪ میرساند. امید ریاضی، اینکه چرا ۵۰٪ سود و ۵۰٪ زیان حساب را ۲۵٪ کوچک میکند، فرمول معیار کلی، شبیهسازی ۲٬۰۰۰ مسیر برای پنج اندازهی ریسک، معاملههای همبسته و برنامهی مدیریت سرمایهی مکتوب، با دو نمودار سهبعدی تعاملی.
دو معاملهگر را تصور کنید که دقیقاً یک استراتژی دارند: ۴۰٪ معاملههایشان برنده است و هر برد دو برابر هر باخت سود میدهد. نفر اول در هر معامله ۲٪ حسابش را ریسک میکند و نفر دوم ۲۵٪. بعد از ۲۵۰ معامله، حساب میانهی نفر اول حدود ۲٫۴ برابر شده و حساب میانهی نفر دوم به ۷٪ سرمایهی اولش رسیده است. همان تحلیل، همان ورود و خروج، همان بازار؛ تنها تفاوت، اندازهی پوزیشن بود.
مدیریت سرمایه همین است: ریاضیِ اینکه از یک استراتژی خوب چقدر سود بگیرید بیآنکه رشتهی باختهای اجتنابناپذیر حسابتان را از بازی بیرون کند. در این مقاله این ریاضی را از پایه میسازیم: امید ریاضی، اینکه چرا امید مثبت کافی نیست، رشد هندسی، معیار کلی و ریسک نابودی. دو نمودار سهبعدی تعاملی هم در متن هست که با عددهای استراتژی خودتان میتوانید آزمایششان کنید.
مدیریت ریسک یا مدیریت سرمایه؟
این دو اغلب جای هم به کار میروند، اما دو سؤال متفاوت را جواب میدهند:
- مدیریت ریسک میپرسد: در این معامله کجا اشتباه کردهام؟ جواب آن حد ضرر است، نقطهای که فرض معامله باطل میشود.
- مدیریت سرمایه میپرسد: اگر اشتباه کرده باشم، چند درصد حسابم را از دست بدهم؟ جواب آن اندازهی پوزیشن است.
حد ضرر بدون اندازهی درست، مثل کمربند ایمنیای است که به صندلی وصل نیست. فاصلهی حد ضرر را تحلیل تعیین میکند؛ اینکه آن فاصله چند درصد حساب باشد را مدیریت سرمایه. برای تبدیل درصد ریسک به حجم معامله (لات) فرمولش را در مقالهی لوریج و مارجین قدمبهقدم ساختهایم؛ اینجا سؤال بزرگتر را جواب میدهیم: آن درصد چند باید باشد؟
امید ریاضی: آیا این استراتژی اصلاً ارزش اجرا دارد؟
اول باید مطمئن شویم چیزی برای مدیریت کردن وجود دارد. امید ریاضی یک استراتژی، میانگین نتیجهی هر معامله در تکرارهای زیاد است. اگر نتیجهها را با واحد R (اندازهی ریسک هر معامله) بسنجیم:
امید ریاضی = (درصد برد × نسبت ریوارد به ریسک) − (درصد باخت × ۱)
برای استراتژی مثال ما: ۰٫۴ × ۲ منهای ۰٫۶ × ۱ = ۰٫۲ R. یعنی بهطور میانگین، هر معامله یکپنجم ریسکش را سود میدهد. با ریسک یک میلیون تومان در هر معامله، صد معامله بهطور میانگین بیست میلیون تومان سود میدهد؛ هرچند ترتیب برد و باختها مسیر را پرنوسان میکند.
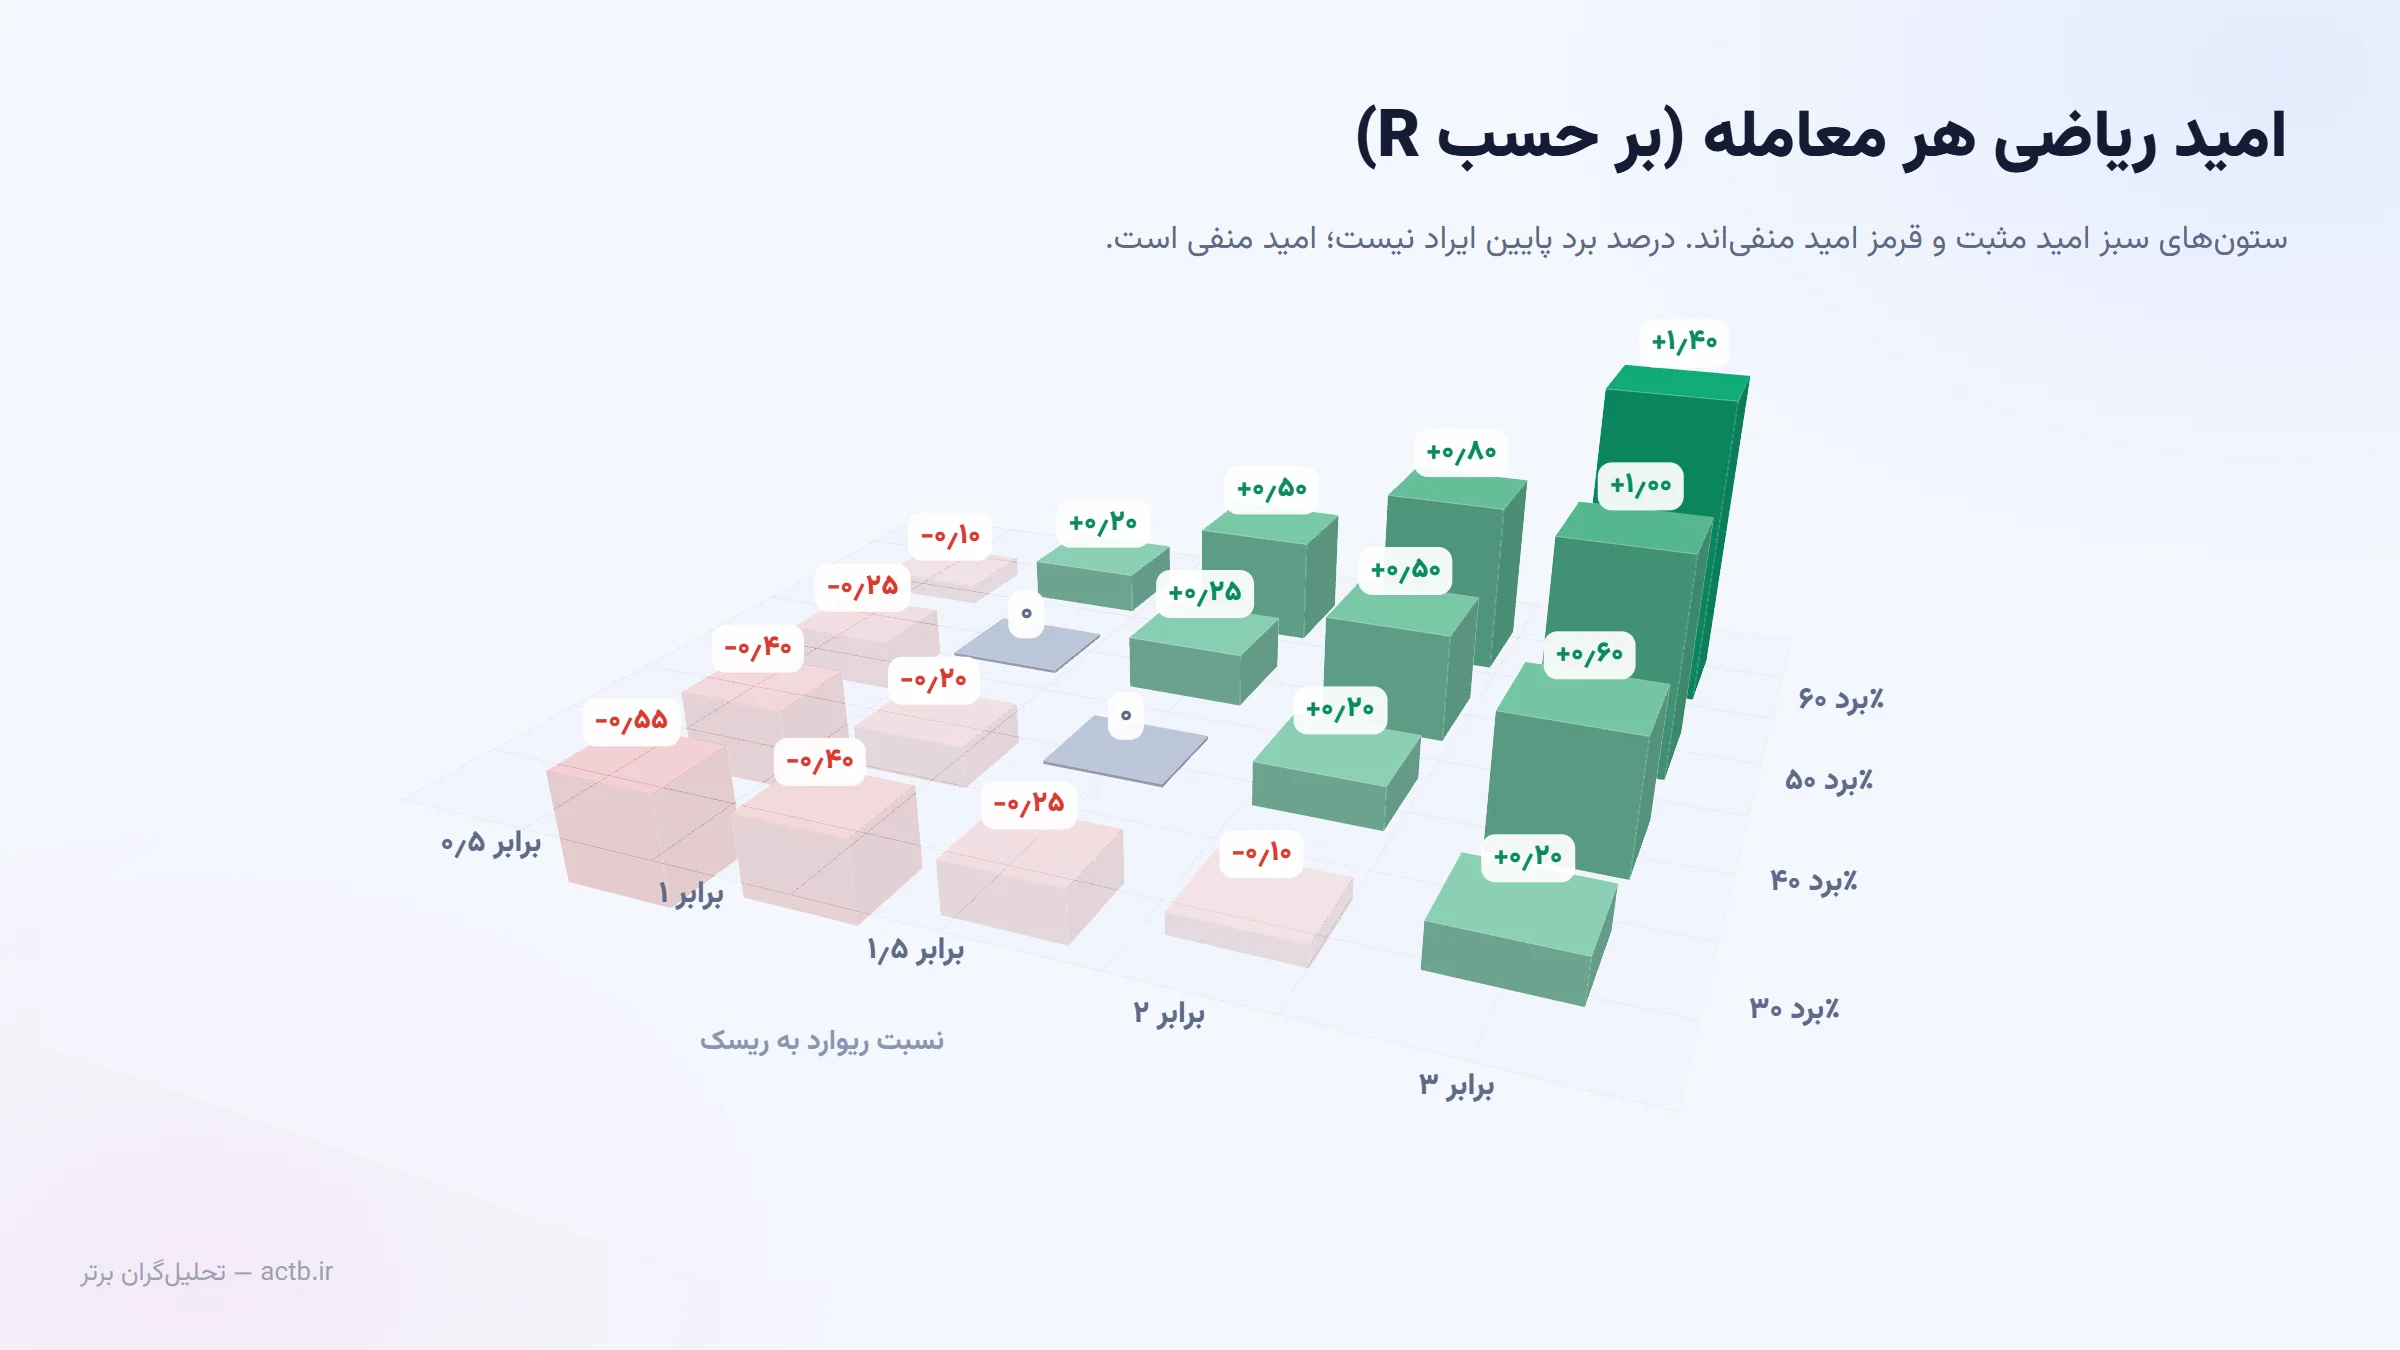
دو نتیجهی مهم از این جدول:
- درصد برد پایین ایراد نیست. استراتژیای با ۳۰٪ برد و نسبت ریوارد سه برابر، امید ریاضی مثبت دارد (۰٫۲ R)؛ و استراتژیای با ۶۰٪ برد و ریوارد نصف ریسک، امید منفی (۰٫۱ R زیان در هر معامله).
- امید منفی را هیچ مدیریت سرمایهای نجات نمیدهد. اگر امید ریاضی شما صفر یا منفی است، تنها اندازهی درست پوزیشن، صفر است. اول استراتژی را درست کنید (استراتژی معاملاتی چیست؟)، بعد سراغ اندازه بیایید.
چرا امید مثبت کافی نیست: ریاضی نامتقارن سود و زیان
اینجا جایی است که شهود بیشتر معاملهگرها خطا میکند. فرض کنید یک بار ۵۰٪ سود کنید و بار بعد ۵۰٪ ضرر. میانگین حسابی صفر است، اما حسابتان از ۱۰۰ به ۱۵۰ و بعد به ۷۵ رسیده است. سود و زیان درصدی ضرب میشوند، نه جمع؛ و در ضرب، زیانها وزن بیشتری دارند.
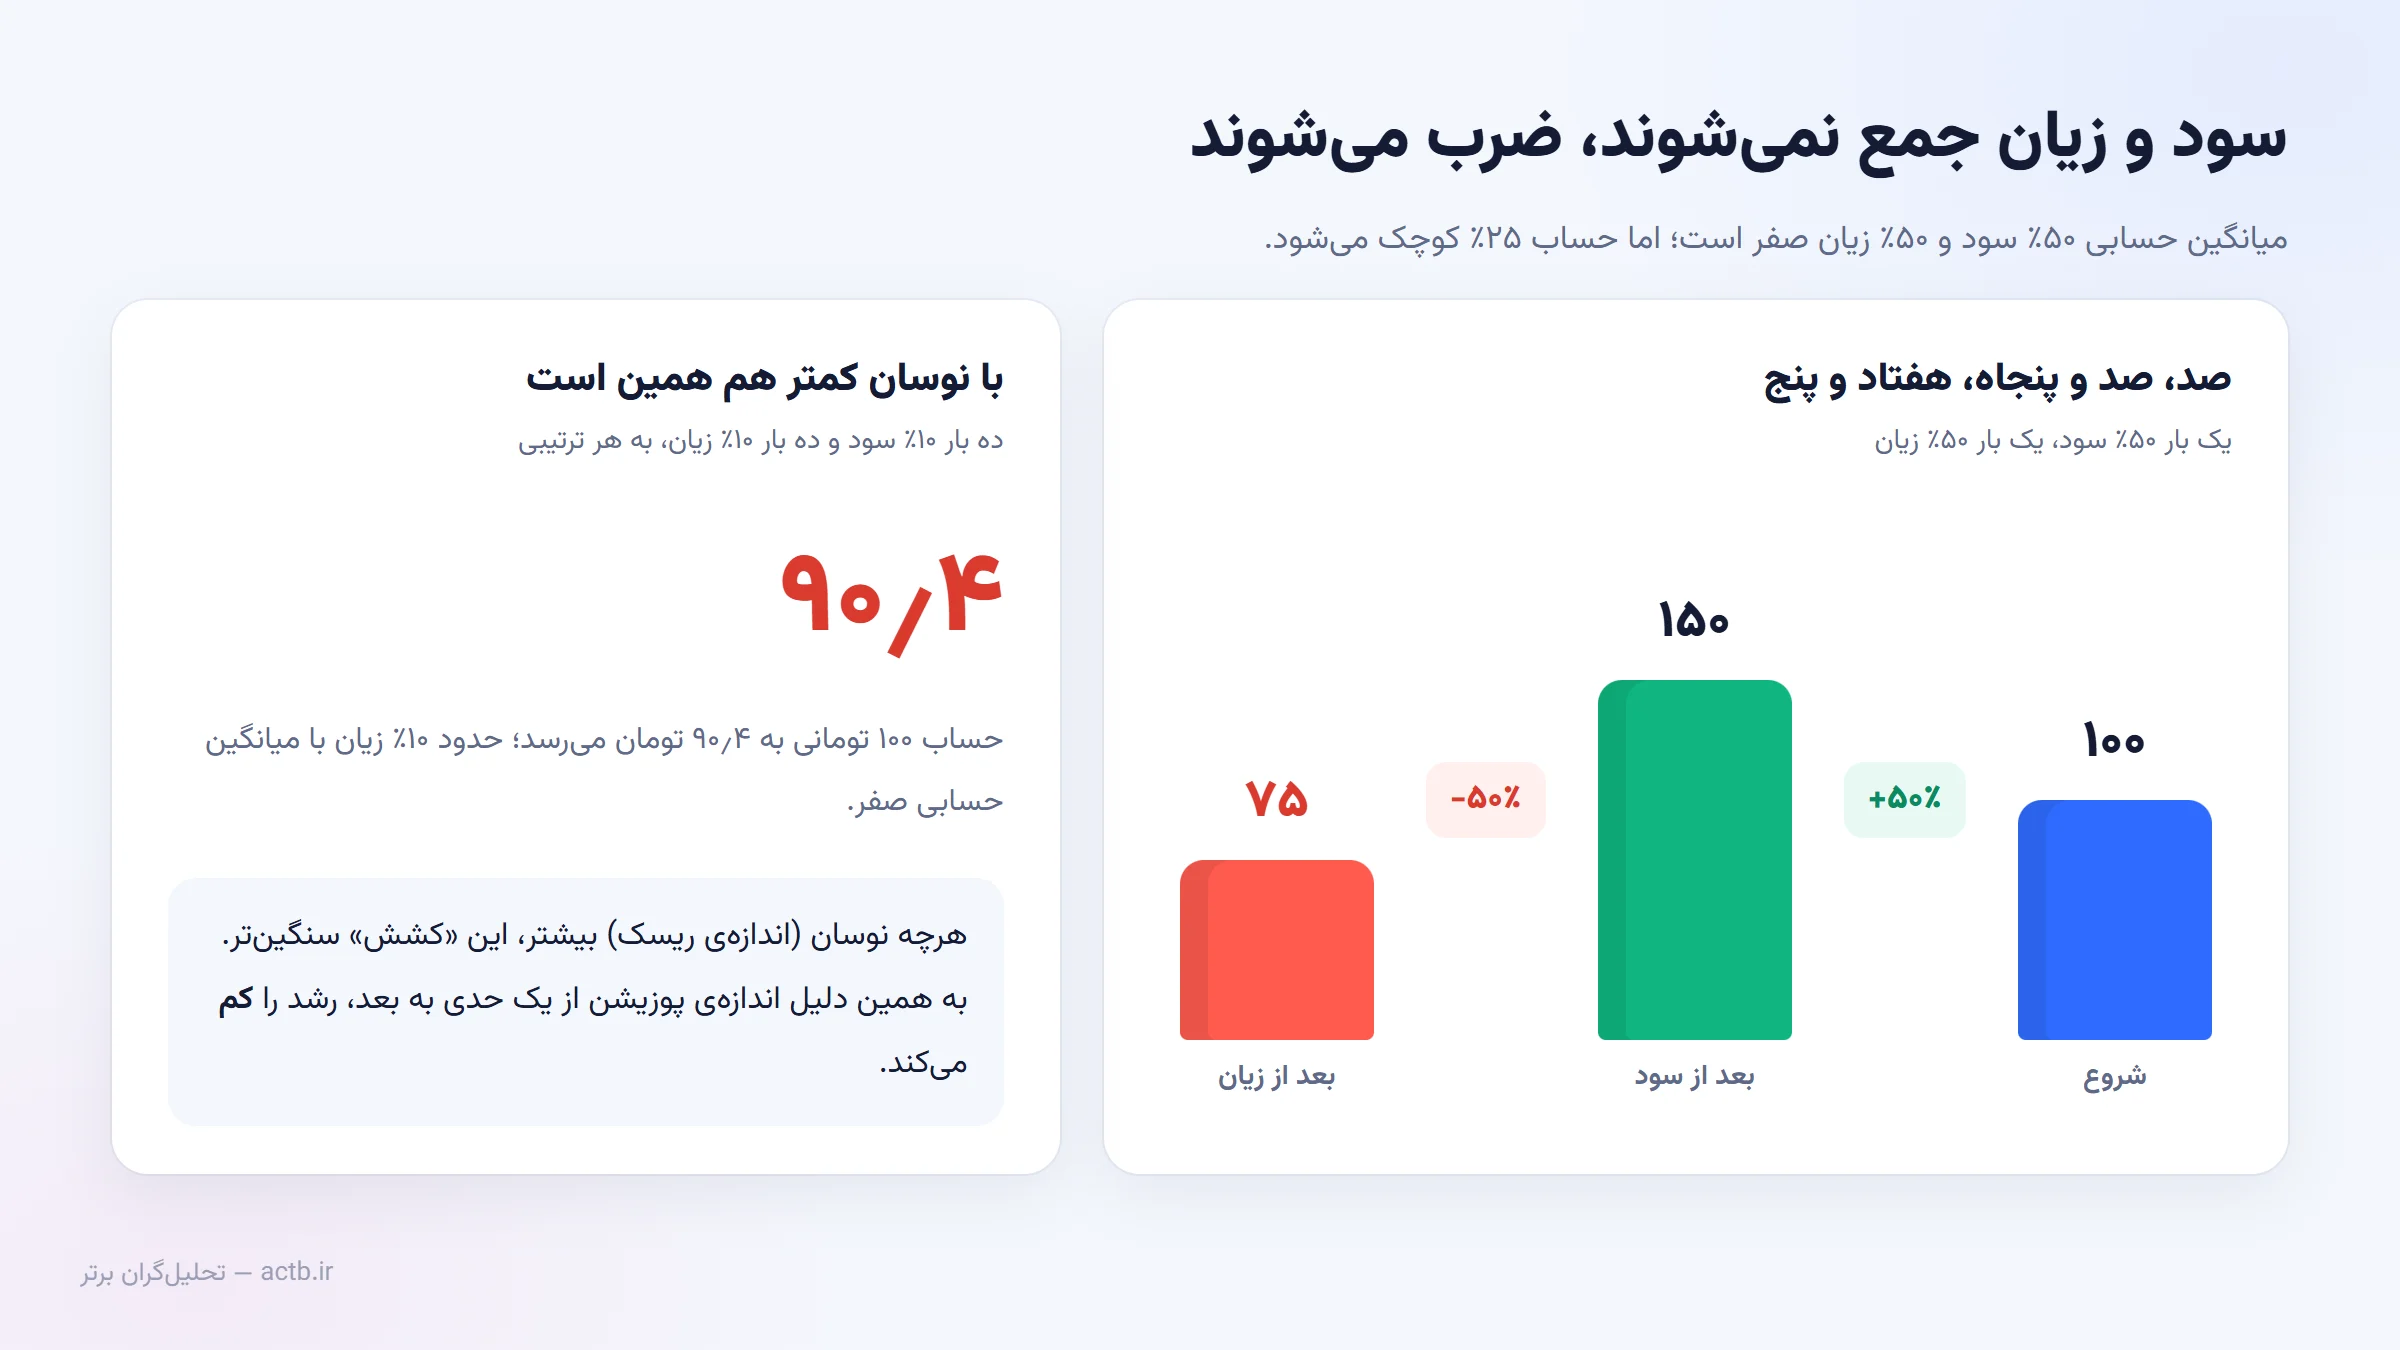
به همین دلیل معیار درست برای رشد حساب، نه میانگین حسابی بلکه میانگین هندسی است: اینکه حساب میانه (حسابی که نیمی از معاملهگرهای مشابه بالاتر و نیمی پایینترش تمام میکنند) در هر معامله چند درصد رشد میکند. برای استراتژیای با درصد برد p و نسبت ریوارد b، اگر در هر معامله کسر f از حساب را ریسک کنید:
رشد هر معامله: g = p·ln(1 + b·f) + (1 − p)·ln(1 − f)لازم نیست این فرمول را حفظ کنید؛ نتیجهاش را برای استراتژی مثال ما ببینید:
| ریسک هر معامله | رشد میانه در هر معامله | حساب میانه پس از ۱۰۰ معامله |
|---|---|---|
| ۱٪ | ۰٫۱۹٪ | ۱٫۲۱ برابر |
| ۲٪ | ۰٫۳۶٪ | ۱٫۴۳ برابر |
| ۵٪ | ۰٫۷۴٪ | ۲٫۰۹ برابر |
| ۱۰٪ | ۰٫۹۷٪ | ۲٫۶۴ برابر |
| ۲۰٪ | ۰٫۰۷٪ | ۱٫۰۷ برابر |
| ۲۵٪ | ۱٫۰۴٪ زیان | ۰٫۳۵ برابر |
رشد تا ۱۰٪ بالا میرود و بعد سقوط میکند. در ۲۵٪، استراتژیای که هر معاملهاش امید مثبت دارد، حساب را کوچک میکند. این پدیده را «کشش نوسان» مینامند: ریسک بیشتر یعنی نوسان بیشتر، و نوسان بیشتر یعنی زیانهای ضربی سنگینتر.
معیار کلی: اندازهای که بیشترین رشد را میدهد
قلهی جدول بالا اتفاقی نیست. جان کلی، پژوهشگر آزمایشگاه بل، در سال ۱۹۵۶ نشان داد اندازهای که رشد بلندمدت سرمایه را بیشینه میکند فرمول سادهای دارد که امروز به معیار کلی معروف است:
معیار کلی: f* = p − (1 − p) / bبرای استراتژی ما: ۰٫۴ منهای ۰٫۶ تقسیم بر ۲ = ۰٫۱، یعنی ۱۰٪ سرمایه در هر معامله؛ دقیقاً همان قلهی جدول. و نکتهی مهمتر: حدود دو برابر معیار کلی، رشد به صفر میرسد (برای این استراتژی دقیقاً در ریسک ۲۰٫۴٪) و بالاتر از آن منفی میشود.
نمودار سهبعدی زیر همین رابطه را برای همهی ترکیبها یکجا نشان میدهد. محور افقی درصد ریسک هر معامله است، محور عمق درصد برد و ارتفاع رشد هر معامله. خط نارنجی معیار کلی است، یعنی ستون فقرات قله؛ خط سبز نصف آن؛ و خط سفید مرز رشد صفر که آن طرفش سطح به رنگ قرمز فرو میریزد. نسبت ریوارد به ریسک را تغییر دهید و ببینید قله چطور جابهجا میشود؛ بعد عددهای استراتژی خودتان را وارد کنید و ببینید نقطهی سفید شما کجای این کوه ایستاده است.
رشد حساب بر حسب درصد ریسک و درصد برد؛ قلهی معیار کلی
نمودار سهبعدی تعاملی؛ برای چرخاندن بکشید
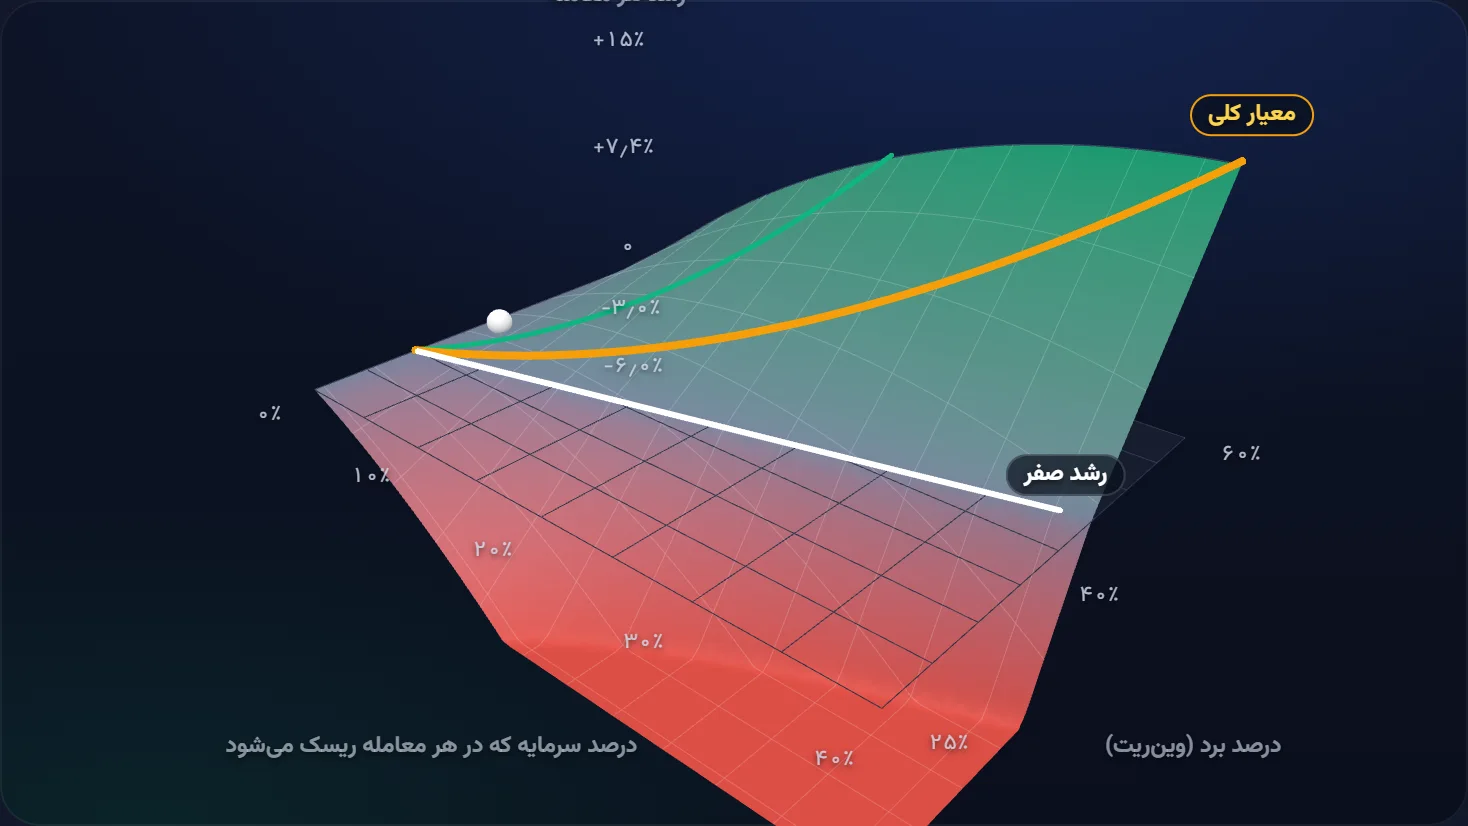
دقت کنید که ارتفاع بالا و پایین صفر با دو مقیاس متفاوت رسم شده (اعدادشان روی دیوارهی پشتی نوشته شده)، وگرنه تپهی سود کنار عمق درهی زیان دیده نمیشد. همین نامتقارنی، پیام اصلی نمودار است.
چرا تقریباً هیچ معاملهگر حرفهای با معیار کلی کامل معامله نمیکند
اگر ۱۰٪ بیشترین رشد را میدهد، چرا قاعدهی رایج ۱ تا ۲ درصد است؟ سه دلیل:
۱. درصد برد واقعی را نمیدانید. درصد برد ۴۰٪ تخمینی از گذشته است. اگر واقعیت ۳۵٪ باشد، معیار کلی واقعی به ۲٫۵٪ میرسد و ریسک ۱۰٪ شما چهار برابر حد بهینه است، یعنی آن طرف مرز رشد صفر. در نمودار بالا لغزندهی درصد برد را فقط پنج واحد پایین بیاورید تا ببینید نقطهی شما چطور از قله به دره سقوط میکند. کم گرفتن اندازه هزینهی کمی دارد؛ زیاد گرفتنش فاجعهبار است.
۲. افت سرمایه در معیار کلی کامل وحشتناک است. یک نتیجهی تقریبی معروف (از کارهای ادوارد تورپ) میگوید کسی که با معیار کلی کامل معامله میکند، به احتمال حدود ۵۰٪ روزی حسابش به نصف سرمایهی امروزش میرسد. با نصف معیار کلی، این احتمال به حدود ۱۲٫۵٪ میرسد، در حالی که رشد فقط حدود یکچهارم کمتر میشود.
۳. انسانها افت ۵۰٪ را تحمل نمیکنند. حتی اگر ریاضی بگوید حساب برمیگردد، تجربه نشان میدهد معاملهگری که نصف حسابش را از دست داده، معمولاً قوانینش را میشکند. روانشناسی معاملهگری بخشی از مدیریت سرمایه است، نه موضوعی جدا.
ریسک نابودی: یک استراتژی، پنج اندازه
بیایید حرفهای بالا را آزمایش کنیم. نمودار زیر همان استراتژی (۴۰٪ برد، ریوارد دو برابر) را با پنج اندازهی ریسک، در ۲۵۰ معامله شبیهسازی میکند. نکتهی کلیدی اینکه هر پنج مسیر دقیقاً همان دنبالهی برد و باخت را تجربه میکنند؛ پس هر تفاوتی که میبینید فقط از اندازهی پوزیشن است. ارتفاع با مقیاس لگاریتمی است (ده برابر شدن و یکدهم شدن، فاصلهی یکسانی از خط شروع دارند)، خط پررنگ هر مسیر حساب میانه است و صفحهی قرمز سطح «نصف شدن سرمایه». دکمهی «شبیهسازی دوباره» را بزنید تا دنبالهی تازهای از برد و باختها ببینید.
یک استراتژی با پنج اندازهی ریسک؛ ۲۵۰ معامله
نمودار سهبعدی تعاملی؛ برای چرخاندن بکشید
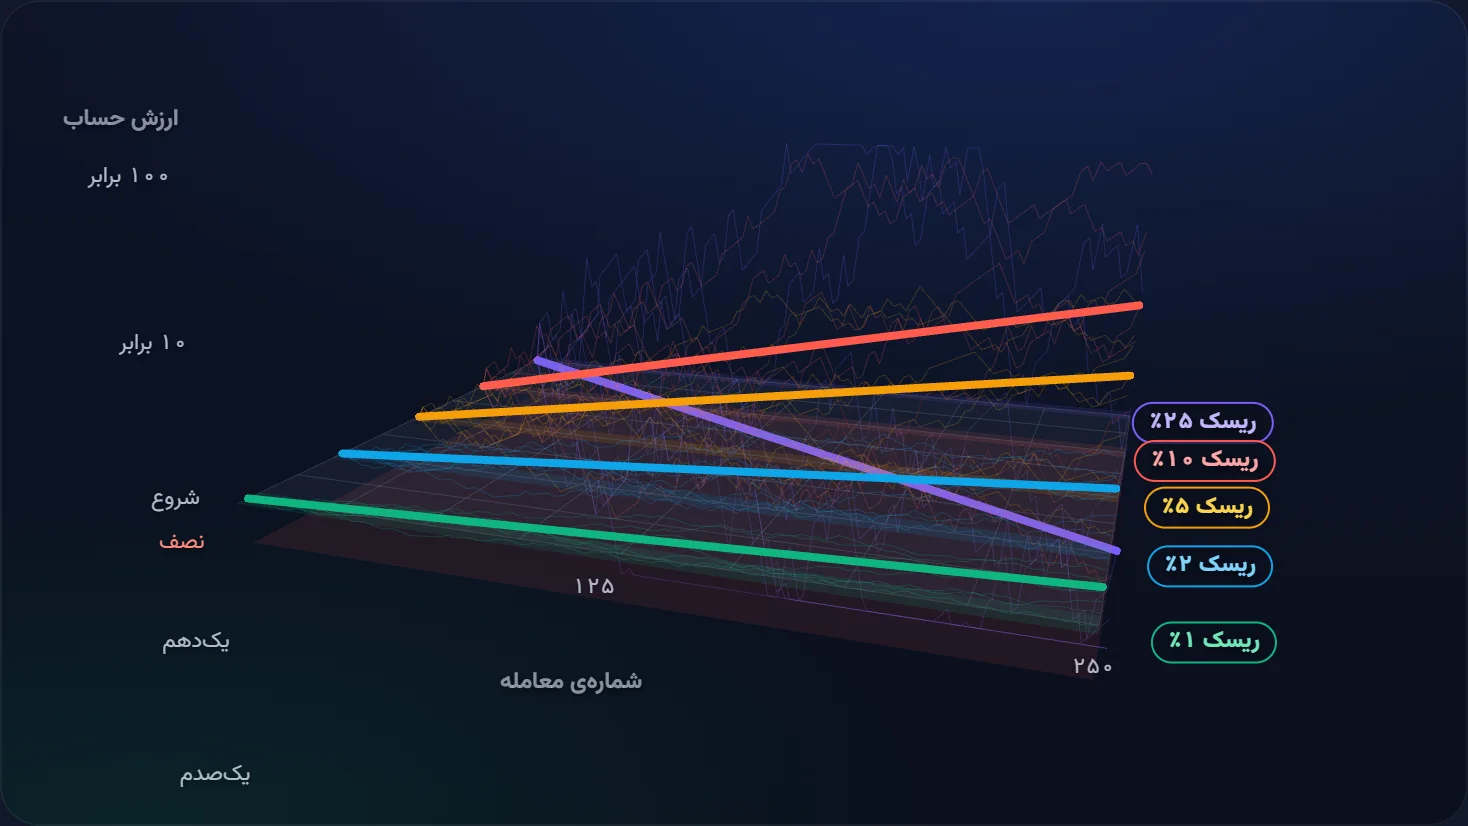
نتیجهی ۲٬۰۰۰ شبیهسازی با همین تنظیمات:
| ریسک هر معامله | حساب میانه پس از ۲۵۰ معامله | بیشترین افت سرمایه (میانه) | احتمال افت ۵۰٪ از اوج |
|---|---|---|---|
| ۱٪ | ۱٫۶ برابر | ۱۳٪ | تقریباً صفر |
| ۲٪ | ۲٫۴ برابر | ۲۵٪ | حدود ۱٪ |
| ۵٪ | ۶٫۳ برابر | ۵۳٪ | حدود ۶۰٪ |
| ۱۰٪ (معیار کلی) | ۱۱ برابر | ۸۲٪ | تقریباً حتمی |
| ۲۵٪ | ۰٫۰۷ برابر | ۹۹٪ | حتمی |
به ستون سوم نگاه کنید. ریسک ۱۰٪ بیشترین رشد میانه را دارد، اما در مسیر رسیدن به آن، حساب میانه یک بار ۸۲٪ از اوجش پایین میآید. کمتر کسی پس از دیدن حسابی که از ۱۰۰ میلیون به ۱۸ میلیون تومان رسیده، به اجرای همان قوانین ادامه میدهد. ریسک ۱ تا ۲ درصد رشد کمتری دارد، اما مسیری است که یک انسان واقعاً میتواند تا آخر برود.
یک عدد دیگر از همین شبیهسازی: در ۲۵۰ معامله با ۶۰٪ احتمال باخت، طولانیترین رشتهی باخت پشت سر هم در حالت میانه ۹ معامله است و در ۸۲٪ مسیرها دستکم ۸ باخت متوالی رخ میدهد. یعنی هر برنامهی مدیریت سرمایه باید از روز اول ۹ تا ۱۰ باخت پشت سر هم را «عادی» فرض کند. با ریسک ۵٪، ده باخت متوالی حدود ۴۰٪ حساب را میبرد؛ با ریسک ۱٪، حدود ۱۰٪. اینکه کدام را ترجیح میدهید، تعریف عملی ریسک نابودی است.
سه روش عملی برای تعیین اندازهی پوزیشن
۱. ریسک درصد ثابت
سادهترین و رایجترین روش: در هر معامله درصد ثابتی از موجودی فعلی حساب را ریسک کنید، معمولاً ۰٫۵ تا ۲ درصد. مزیت بزرگش این است که خودکار ترمز میکند: بعد از هر باخت حساب کوچکتر شده و ریسک بعدی هم به همان نسبت کوچکتر است، پس هیچ رشتهی باختی حساب را صفر نمیکند. با تقریب خوب، ریسک ۱٪ حدود یکدهم معیار کلی استراتژی مثال ماست؛ محافظهکارانه، اما مقاوم در برابر خطای تخمین.
۲. اندازه بر اساس نوسان
فاصلهی حد ضرر را از نوسان واقعی بازار (مثلاً یک یا دو برابر ATR) بگیرید و حجم را طوری تنظیم کنید که همان درصد ثابت ریسک شود. نتیجه اینکه در بازار آرام حجم بزرگتر و در بازار پرنوسان حجم کوچکتر میگیرید، در حالی که ریسک ریالی ثابت میماند. این همان مشکلی است که در معاملهی طلا دیدیم: نوسان دلاری طلا چند برابر جفتارزهای اصلی است و حجم یکسان روی آن، ریسک چندبرابر میسازد.
۳. کاهش ریسک در افت سرمایه
قانونی ساده که از بیشتر فاجعهها جلوگیری میکند: اگر حساب ۱۰٪ از اوجش پایین آمد، ریسک هر معامله را نصف کنید و تا برگشت به اوج قبلی، نصف نگه دارید. این قانون دو کار میکند: در دورههایی که استراتژی یا بازار عوض شده، آسیب را محدود میکند و جلوی وسوسهی «جبران سریع» را میگیرد.
ریسک پنهان: معاملههای همبسته
فرض کنید همزمان سه معاملهی خرید روی یورو/دلار، پوند/دلار و دلار استرالیا/دلار باز کردهاید و هرکدام ۱٪ ریسک دارد. روی کاغذ کل ریسک ۳٪ است، اما در عمل هر سه یک شرطاند: فروش دلار آمریکا. یک دادهی قوی اقتصادی آمریکا هر سه را با هم به حد ضرر میرساند. همین منطق در بورس تهران هم هست: سه سهم از یک گروه، یا سه سهمی که همه به نرخ دلار حساساند، یک موقعیتاند نه سه موقعیت.
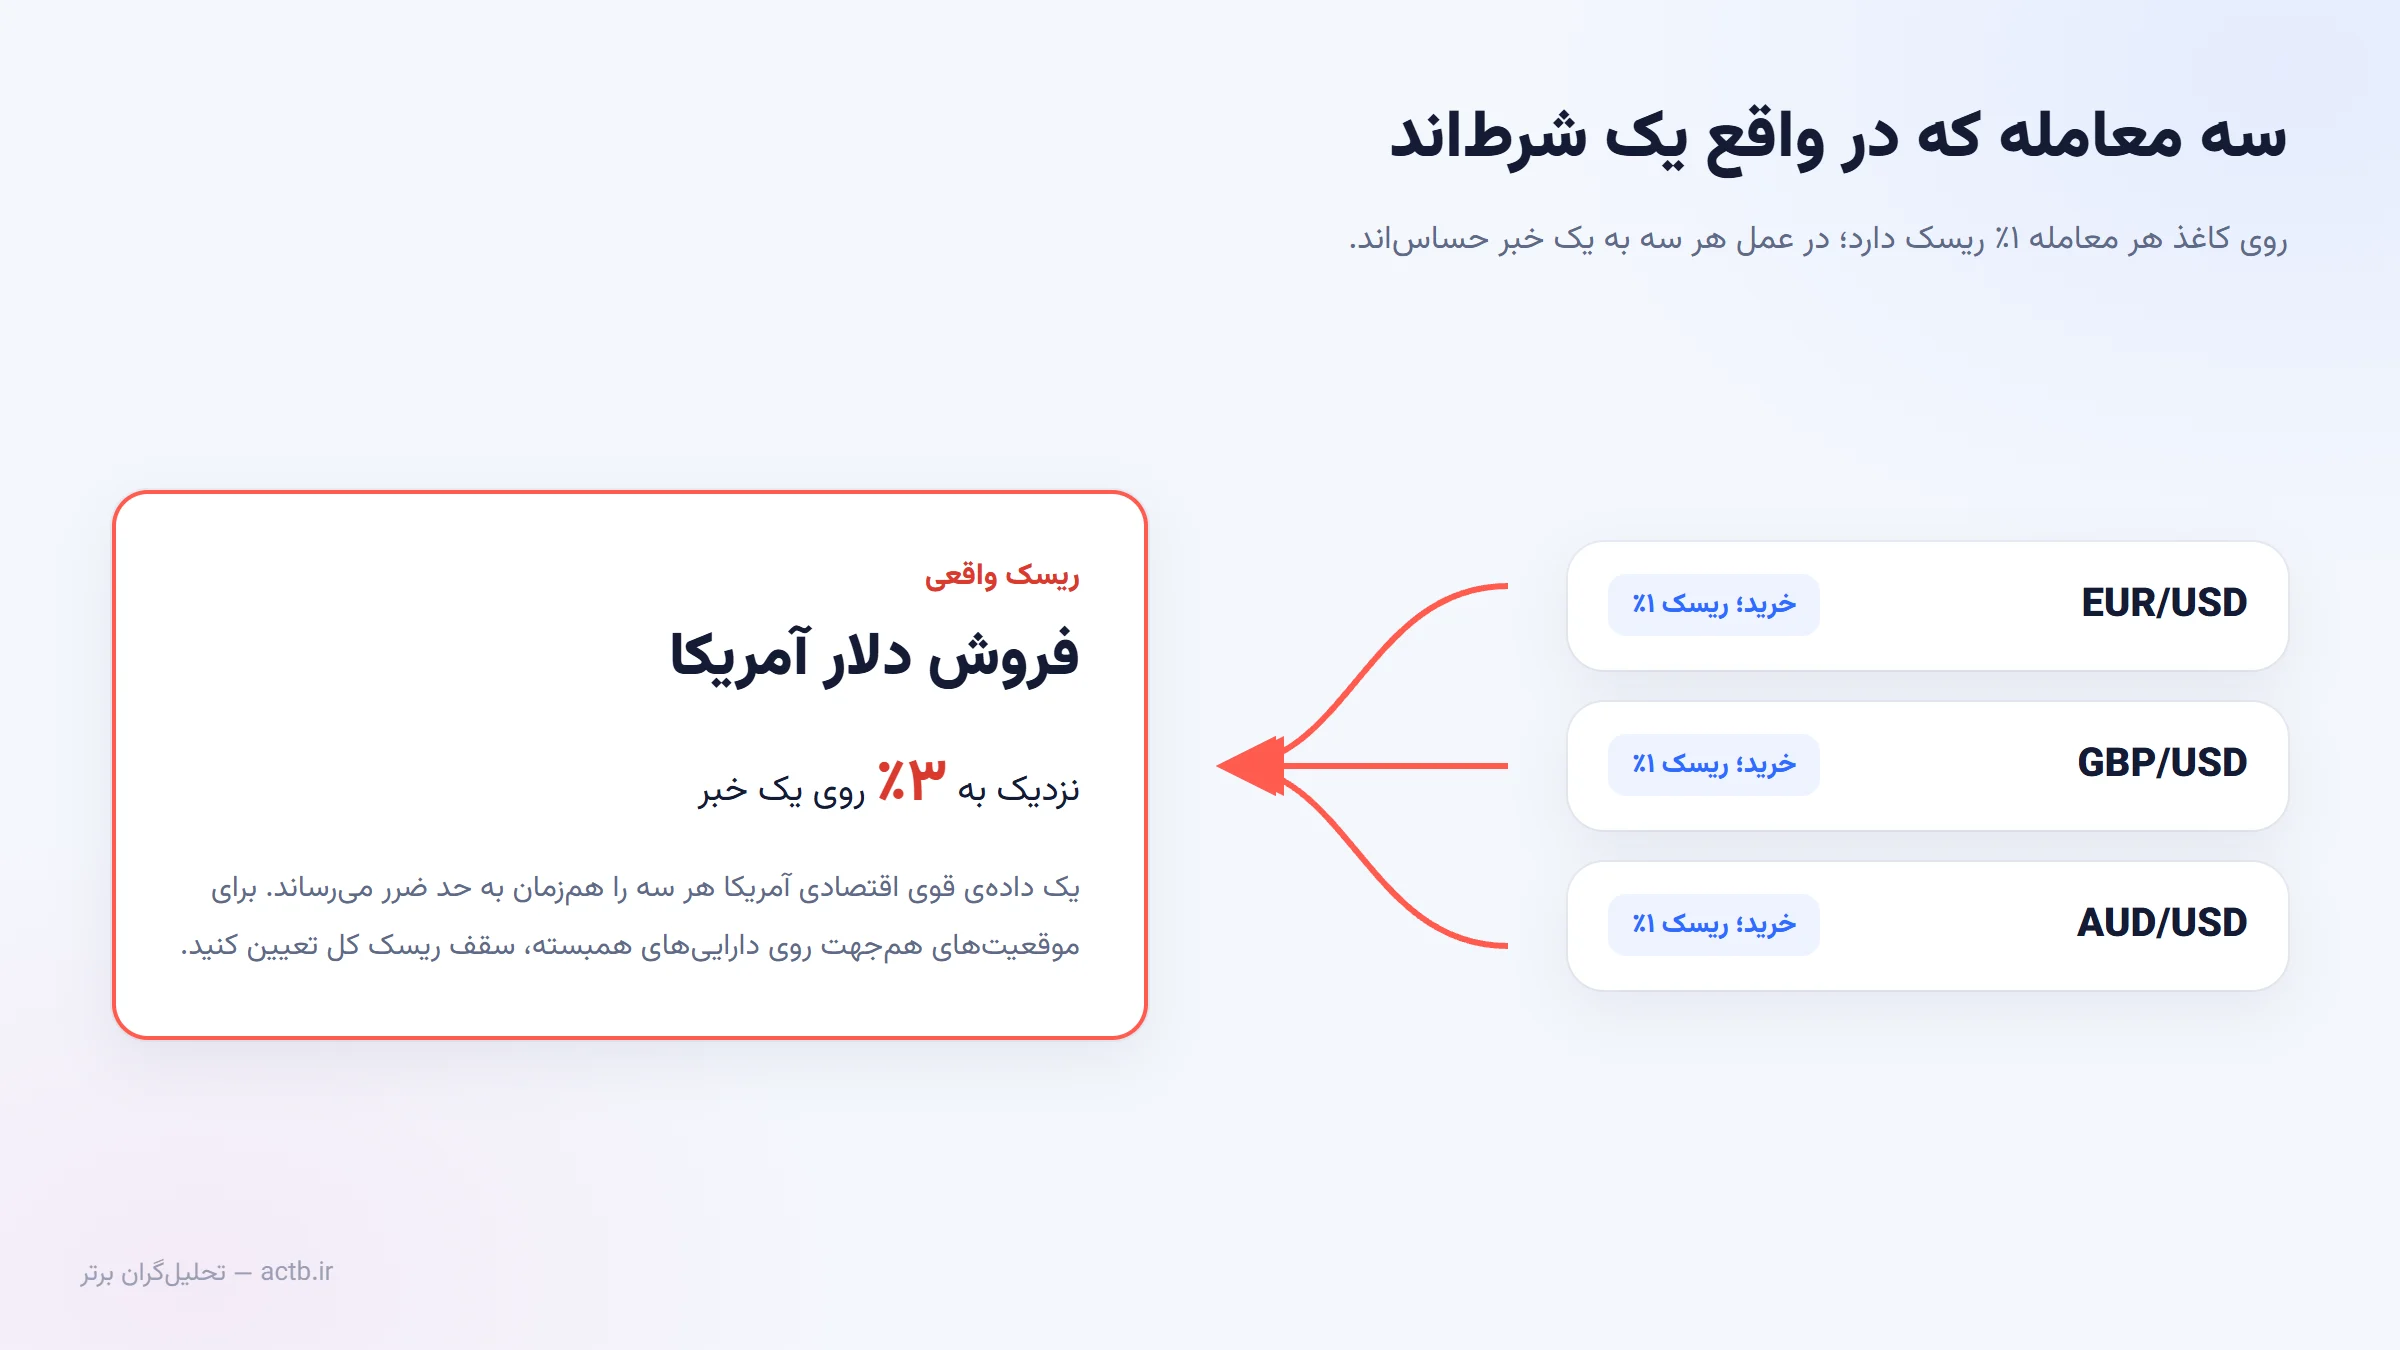
قاعدهی عملی: علاوه بر سقف ریسک هر معامله، سقف ریسک کل موقعیتهای باز هم تعیین کنید (مثلاً ۴ تا ۵ درصد) و موقعیتهای همجهت روی داراییهای همبسته را یک موقعیت حساب کنید. در بازارهای اهرمی مثل فیوچرز ارز دیجیتال این قاعده حیاتیتر است، چون فاصله تا لیکوئید شدن هم با اهرم کوتاه میشود (آموزش ارز دیجیتال از صفر).
برنامهی مدیریت سرمایهی مکتوب؛ شش سطر
مدیریت سرمایه اگر نوشته نشود، در اولین رشتهی باخت بازنویسی میشود. این شش سطر را پیش از معاملهی بعدی بنویسید و کنار مانیتور بچسبانید:
۱. امید ریاضی استراتژی من بر اساس دستکم ۵۰ معاملهی ثبتشده: ...
۲. ریسک هر معامله: ... درصد موجودی فعلی (هرگز بیش از نصف معیار کلی تخمینی)
۳. سقف ریسک کل موقعیتهای باز: ... درصد
۴. اگر حساب ۱۰٪ از اوج پایین آمد، ریسک هر معامله را نصف میکنم.
۵. اگر ... باخت پشت سر هم یا ... درصد افت در یک روز داشتم، آن روز معامله نمیکنم.
۶. هر ۵۰ معامله، درصد برد و ریوارد واقعی را از ژورنال دوباره حساب میکنم و اندازه را بهروز میکنم.
سطر اول و آخر بدون ثبت دقیق معاملهها ممکن نیست؛ امید ریاضیای که از حافظه تخمین زده شود، همیشه خوشبینانه است. دفتر ژورنال ترید برای همین ساخته شده.
قدم بعدی
اگر هنوز استراتژی مکتوبی ندارید که امید ریاضیاش را بشود اندازه گرفت، از همانجا شروع کنید. در دورهی استراتژی (تکنیکال پیشرفته) قوانین ورود، خروج و اندازهی پوزیشن را با هم مینویسید و در اتاق ترید اجرای همین قوانین را زیر نظر مربی، در بازار زنده تمرین میکنید. اگر مشکل شما اجرای قوانین در رشتهی باختهاست، جلسات مشاورهی روانشناسی معاملهگری دقیقاً برای همین لحظههاست. برای پیدا کردن نقطهی شروع مناسب، آزمون تعیین سطح رایگان را بدهید. مقالههای دیگر این حوزه را در دستهی مدیریت ریسک و سرمایه ببینید؛ و اگر به ابزارهای پوشش ریسک علاقه دارید، اختیار معامله در بورس ایران راهی است برای سقفدار کردن زیان یک موقعیت.
این مقاله صرفاً جنبهی آموزشی دارد و توصیهی سرمایهگذاری نیست. عددهای جدولها از فرمول رشد هندسی و شبیهسازی با فرض استقلال معاملهها و ثابت بودن درصد برد به دست آمدهاند؛ بازار واقعی این فرضها را رعایت نمیکند و نتیجهی گذشته تضمینی برای آینده نیست.
این مقاله را تا آخر خواندید؟
علامت بزنید تا در فهرست مقالهها کنارش تیک بخورد و بدانید کدامها را خواندهاید.