
اختیار معامله (آپشن) چیست؟ اختیار خرید و فروش در بورس ایران با نمودار سهبعدی
 نیلوفر معراجی
اختیار معامله حق است، نه تعهد؛ و زمان، دشمن خریدار آن است. چهار جایگاه کال و پوت، نمودار سود و زیان با مثال عددی (سهم ۲٬۰۰۰ ریالی، قیمت اعمال ۲٬۲۰۰)، آب شدن ارزش زمانی، پنج عامل قیمت آپشن و یونانیها، پوت محافظ و کال پوششداده، قواعد نمادهای «ض» و «ط» در بورس تهران، با دو نمودار سهبعدی تعاملی.
اختیار معامله (آپشن) تنها ابزاری در بورس ایران است که با آن میشود ضرر را از قبل سقفدار کرد، روی ریزش سود گرفت یا از سهمی که در سبد دارید درآمد ماهانه ساخت. همین ابزار، اگر بدون فهم «زمان» معامله شود، سریعترین راه برای صفر شدن پول است: یک قرارداد میتواند در حالی که قیمت سهم اصلاً تکان نخورده، نصف ارزشش را از دست بدهد.
در این مقاله اختیار معامله را از پایه میسازیم: چهار جایگاه اصلی، واژههایی که روی تابلو میبینید، نمودار سود و زیان با یک مثال عددی کامل، اینکه قیمت آپشن از کجا میآید، و قواعد مخصوص بازار ایران. دو نمودار سهبعدی تعاملی هم در متن هست که میتوانید بچرخانید و با عددهایشان بازی کنید؛ همان چیزی که در کتابها با ده صفحه فرمول توضیح داده میشود، آنجا در چند ثانیه دیده میشود.
اختیار معامله به زبان ساده: حق، نه تعهد
قرارداد اختیار معامله به خریدارش حق میدهد (نه تعهد) که مقدار مشخصی از یک دارایی را در تاریخ مشخص، با قیمت از پیش تعیینشده بخرد یا بفروشد. خریدار برای این حق مبلغی میپردازد که به آن پرمیوم یا قیمت قرارداد میگویند. طرف مقابل، یعنی فروشنده (که به او «نویسندهی» قرارداد هم میگویند)، این پرمیوم را میگیرد و در عوض متعهد میشود اگر خریدار خواست، معامله را انجام دهد.
یک مثال روزمره: بیعانهی خرید خانه. شما امروز مبلغی میدهید تا حق خرید خانه را با قیمت امروز تا سه ماه دیگر داشته باشید. اگر قیمت خانه بالا رفت، از حقتان استفاده میکنید و ارزانتر میخرید. اگر پایین آمد، از خریدن صرفنظر میکنید و فقط بیعانه را از دست دادهاید. ضرر شما سقف دارد، سودتان ندارد. اختیار خرید دقیقاً همین منطق است، فقط روی سهام و با قرارداد استاندارد بورس.
دو نوع اصلی داریم:
- اختیار خرید (کال، Call): حق خرید دارایی با قیمت مشخص. وقتی میخرید که انتظار رشد دارید.
- اختیار فروش (پوت، Put): حق فروش دارایی با قیمت مشخص. وقتی میخرید که انتظار ریزش دارید، یا میخواهید سهمی را که دارید بیمه کنید.
چهار جایگاه: چه کسی چه حقی و چه تعهدی دارد
هر قرارداد دو طرف دارد، پس با دو نوع قرارداد به چهار جایگاه میرسیم. فهم این جدول از هر فرمولی مهمتر است، چون نشان میدهد ریسک نامحدود کجا پنهان شده است.
| جایگاه | انتظار شما | پرمیوم | بیشترین زیان | بیشترین سود |
|---|---|---|---|---|
| خرید کال | رشد قیمت | میپردازید | همان پرمیوم | نامحدود |
| فروش کال | ثابت ماندن یا ریزش | میگیرید | نامحدود | همان پرمیوم |
| خرید پوت | ریزش قیمت | میپردازید | همان پرمیوم | قیمت اعمال منهای پرمیوم |
| فروش پوت | ثابت ماندن یا رشد | میگیرید | قیمت اعمال منهای پرمیوم | همان پرمیوم |
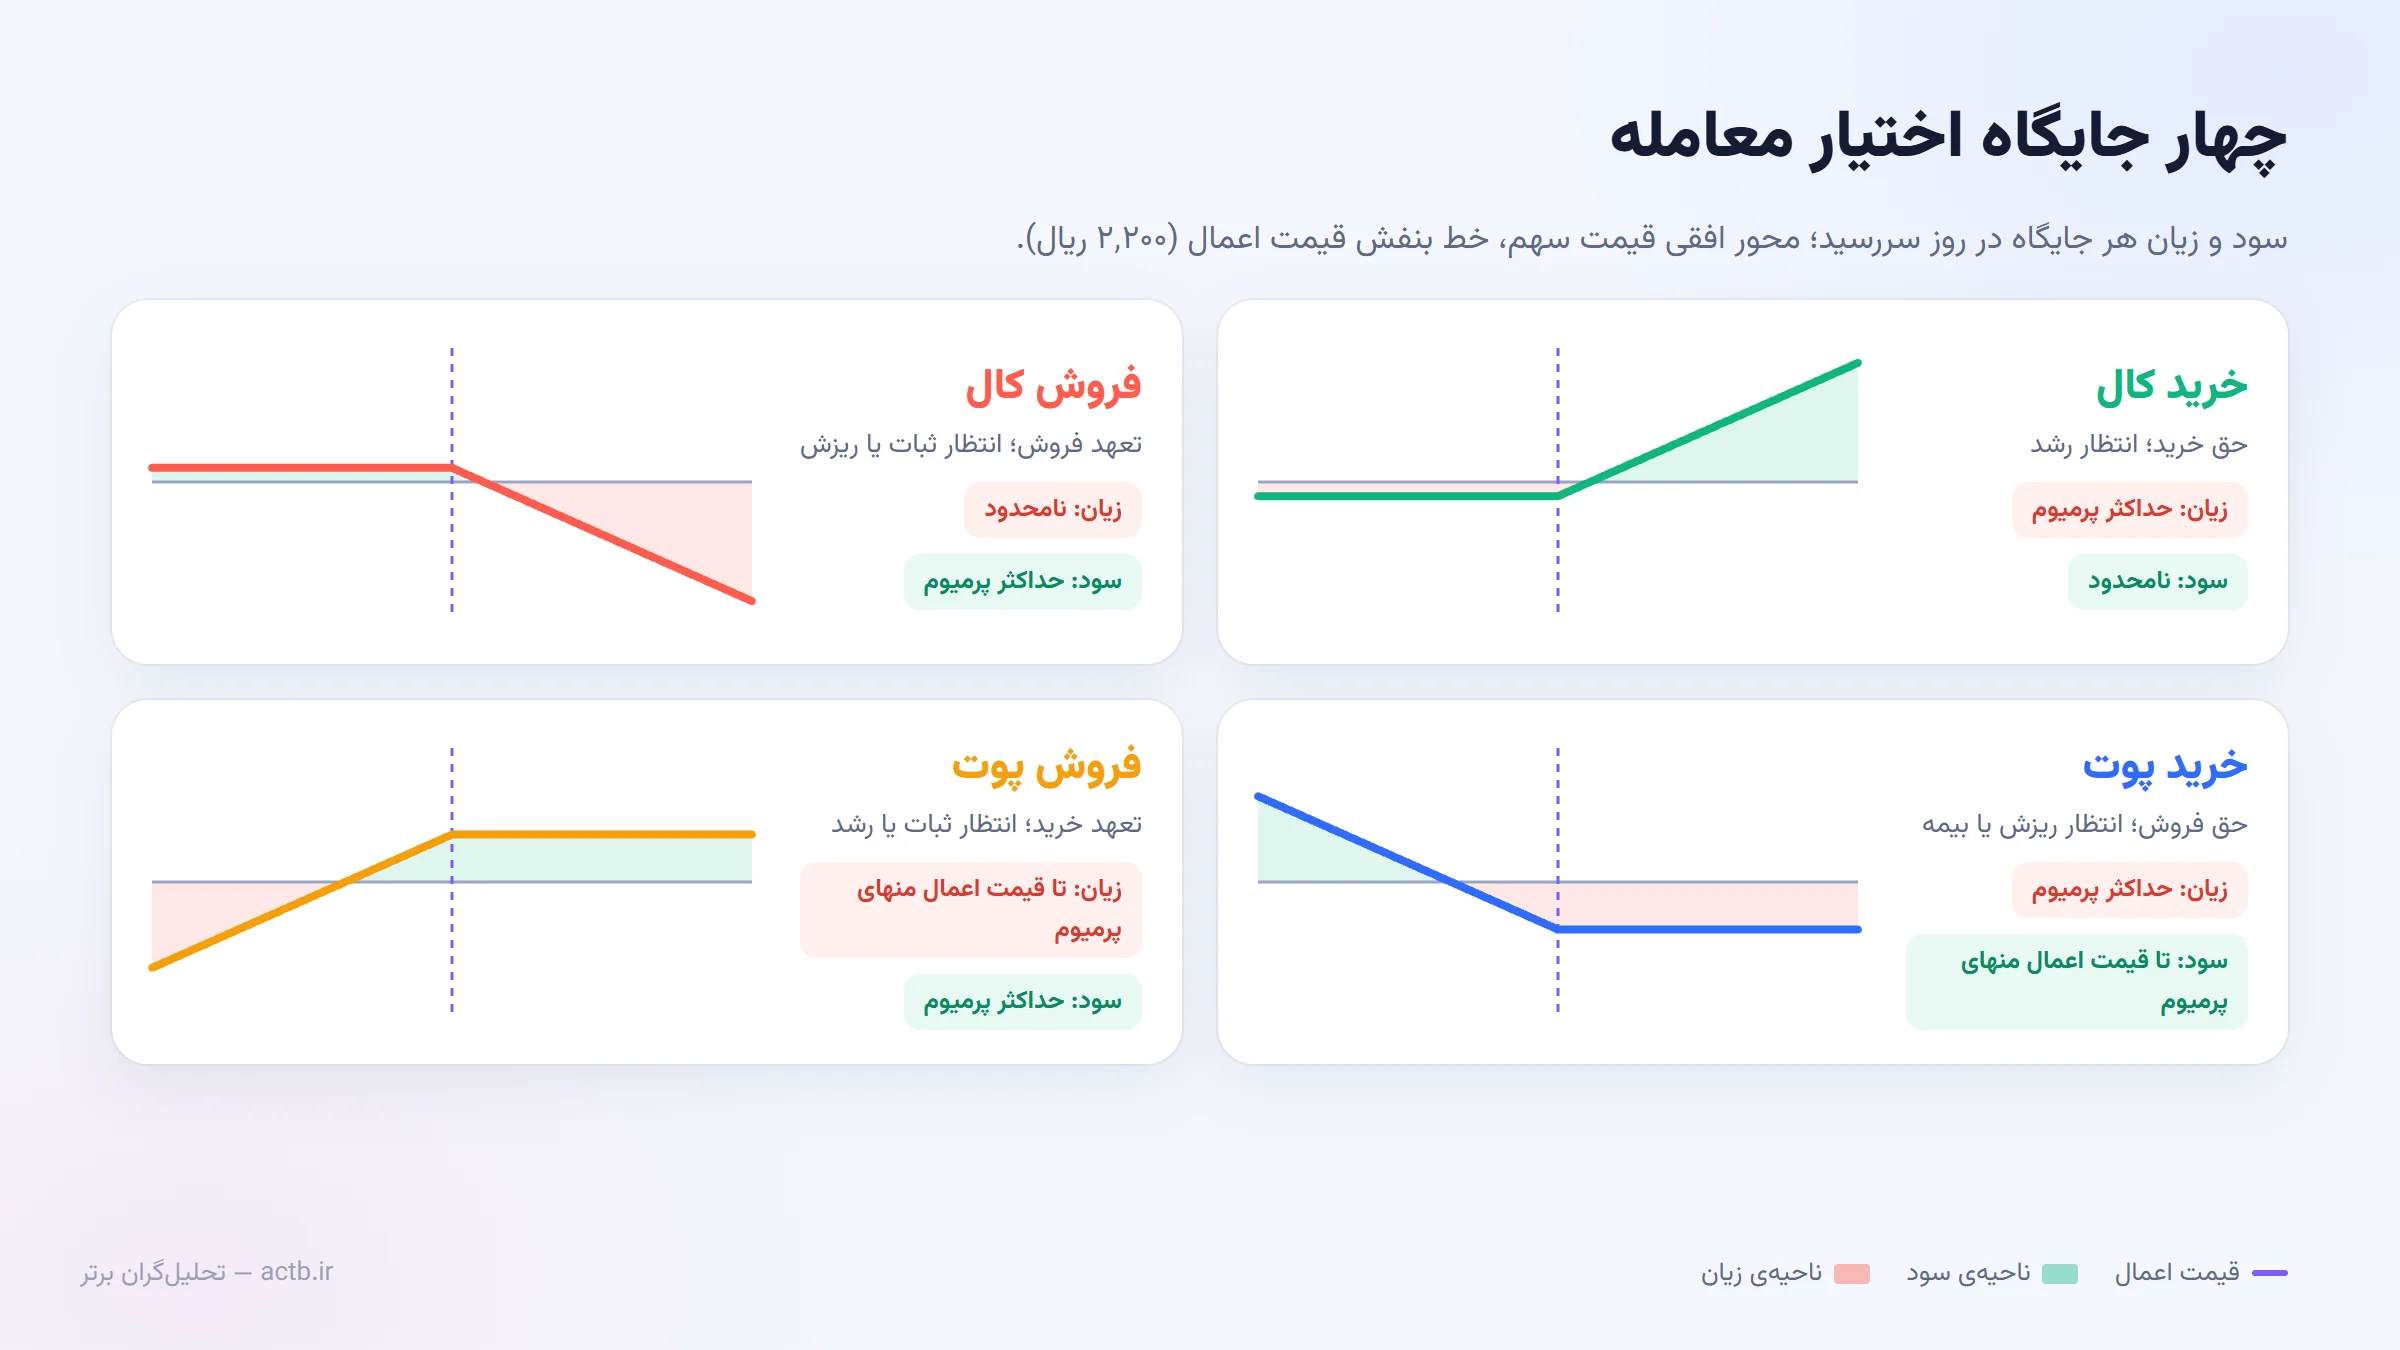
قاعدهی کلی را به خاطر بسپارید: خریدار آپشن ضرر محدود و احتمال برد کمتر دارد؛ فروشندهی آپشن سود محدود و احتمال برد بیشتر دارد. هیچکدام ذاتاً «بهتر» نیست؛ دو معاملهی متفاوت با دو نوع ریسک متفاوتاند. به همین دلیل است که بورس از فروشندهها وجه تضمین میگیرد: کسی که تعهد داده باید نشان دهد توان انجام تعهدش را دارد.
واژههایی که روی تابلو میبینید
- دارایی پایه: سهمی که قرارداد روی آن نوشته شده است.
- قیمت اعمال (Strike): قیمتی که خرید یا فروش با آن انجام میشود.
- سررسید: آخرین روز عمر قرارداد. بعد از آن، قرارداد یا اعمال شده یا بیارزش منقضی شده است.
- اندازهی قرارداد: تعداد سهمی که هر قرارداد نمایندهی آن است. در بورس ایران معمولاً ۱٬۰۰۰ سهم است، اما برای هر نماد جداگانه تعیین میشود؛ پیش از معامله آن را در مشخصات نماد ببینید.
- پرمیوم: قیمت هر قرارداد به ازای یک سهم. اگر پرمیوم ۸۵ ریال و اندازهی قرارداد ۱٬۰۰۰ سهم باشد، یک قرارداد ۸۵٬۰۰۰ ریال میارزد.
- در سود، بیتفاوت، در زیان: کالی که قیمت سهمش بالاتر از قیمت اعمال است «در سود» (ITM) است، اگر برابر باشند «بیتفاوت» (ATM) و اگر پایینتر باشد «در زیان» (OTM). برای پوت برعکس.
نمودار سود و زیان: یک مثال عددی کامل
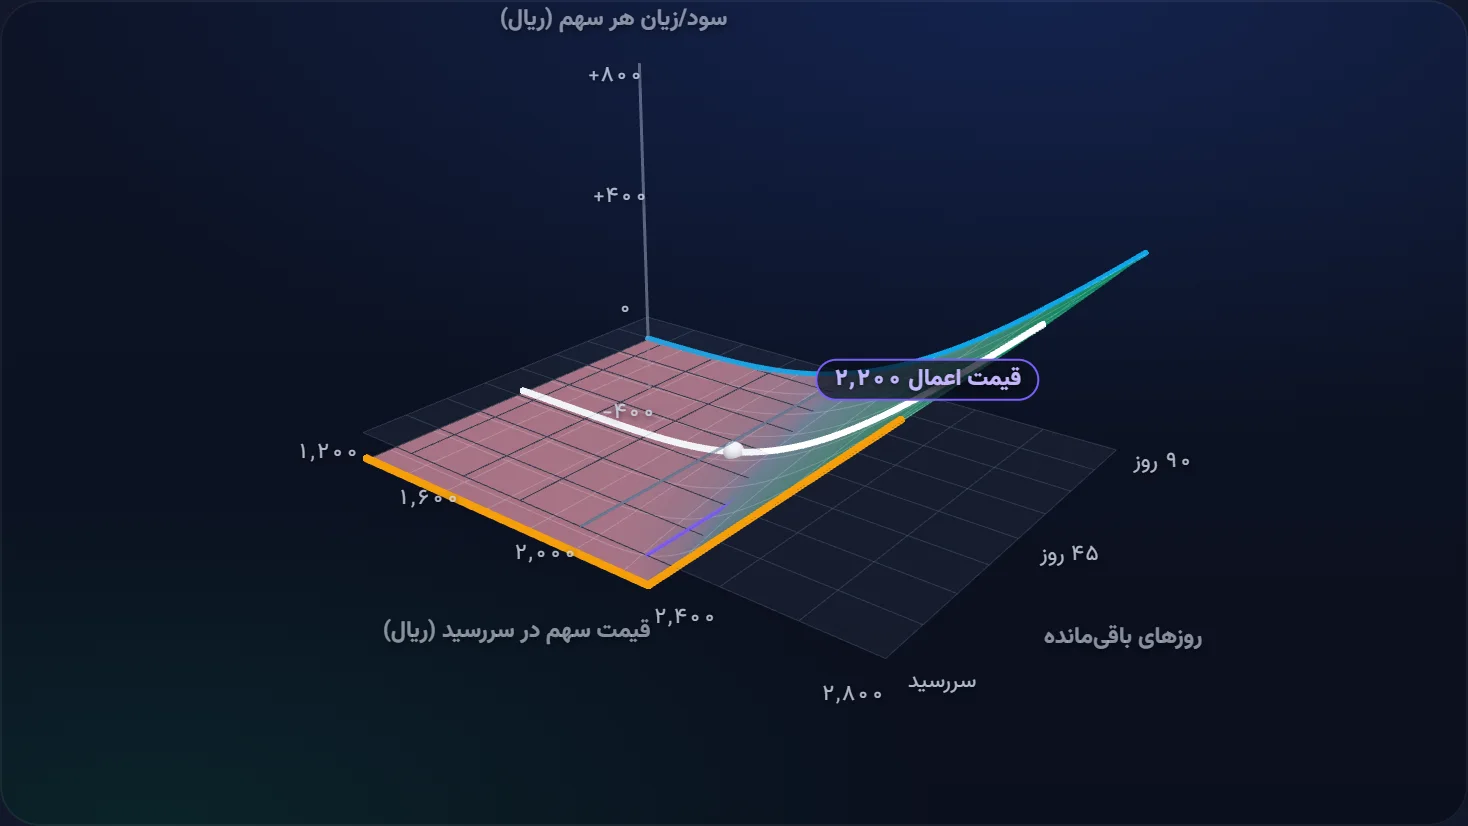
فرض کنید سهم «الف» امروز ۲٬۰۰۰ ریال است و یک اختیار خرید با قیمت اعمال ۲٬۲۰۰ ریال و ۹۰ روز تا سررسید روی تابلوست. با نوسان سالانهی ۴۰٪ (نوسانی معمول برای سهمهای پرتحرک بازار ما)، قیمت منصفانهی این قرارداد طبق مدل بلکشولز حدود ۸۵ ریال برای هر سهم است؛ یعنی هر قرارداد ۱٬۰۰۰سهمی حدود ۸۵ هزار ریال هزینه دارد.
نقطهی سر به سر در سررسید ساده است: قیمت اعمال بهعلاوهی پرمیوم، یعنی حدود ۲٬۲۸۵ ریال. سهم باید بیش از ۱۴٪ رشد کند تا این معامله فقط سر به سر شود.
حالا سه سناریو در روز سررسید:
| قیمت سهم در سررسید | تغییر قیمت سهم | سود/زیان هر قرارداد | نسبت به پرمیوم |
|---|---|---|---|
| ۲٬۱۰۰ ریال | ۵٪ رشد | ۸۵ هزار ریال زیان | کل پرمیوم از دست رفت |
| ۲٬۲۸۵ ریال | ۱۴٪ رشد | صفر | سر به سر |
| ۲٬۶۰۰ ریال | ۳۰٪ رشد | ۳۱۵ هزار ریال سود | حدود ۳٫۷ برابر پرمیوم |
به ردیف اول دقت کنید: سهم رشد کرده و پیشبینی جهت درست بوده، اما خریدار کال تمام پولش را از دست داده است. در آپشن، درست گفتن جهت کافی نیست؛ اندازهی حرکت و زمان رسیدن به آن هم باید درست باشد. اهرم در هر دو جهت کار میکند: ۳۰٪ رشد سهم به سود چندبرابری تبدیل شد، و ۵٪ رشد به صددرصد زیان.
زمان، دشمن خریدار و دوست فروشنده
در جدول بالا فقط روز سررسید را دیدیم. اما بین امروز و سررسید چه اتفاقی برای قیمت قرارداد میافتد؟ قیمت هر آپشن دو جزء دارد:
- ارزش ذاتی: اگر همین الان اعمال شود چقدر میارزد. برای کال ما با سهم ۲٬۰۰۰ و قیمت اعمال ۲٬۲۰۰، ارزش ذاتی صفر است.
- ارزش زمانی: پولی که بازار برای «احتمال» رسیدن سهم به بالای ۲٬۲۰۰ تا سررسید میپردازد. هرچه زمان کمتر بماند، این احتمال و در نتیجه این ارزش کمتر میشود.
اگر قیمت سهم در تمام ۹۰ روز روی همان ۲٬۰۰۰ ریال بماند، ارزش این کال اینطور آب میشود:
| روزهای مانده | ارزش هر سهم | افت نسبت به روز خرید |
|---|---|---|
| ۹۰ | ۸۵ ریال | صفر |
| ۶۰ | ۵۸ ریال | ۳۱٪ |
| ۴۵ | ۴۴ ریال | ۴۹٪ |
| ۳۰ | ۲۷ ریال | ۶۸٪ |
| ۱۰ | ۵ ریال | ۹۵٪ |
| سررسید | صفر | ۱۰۰٪ |
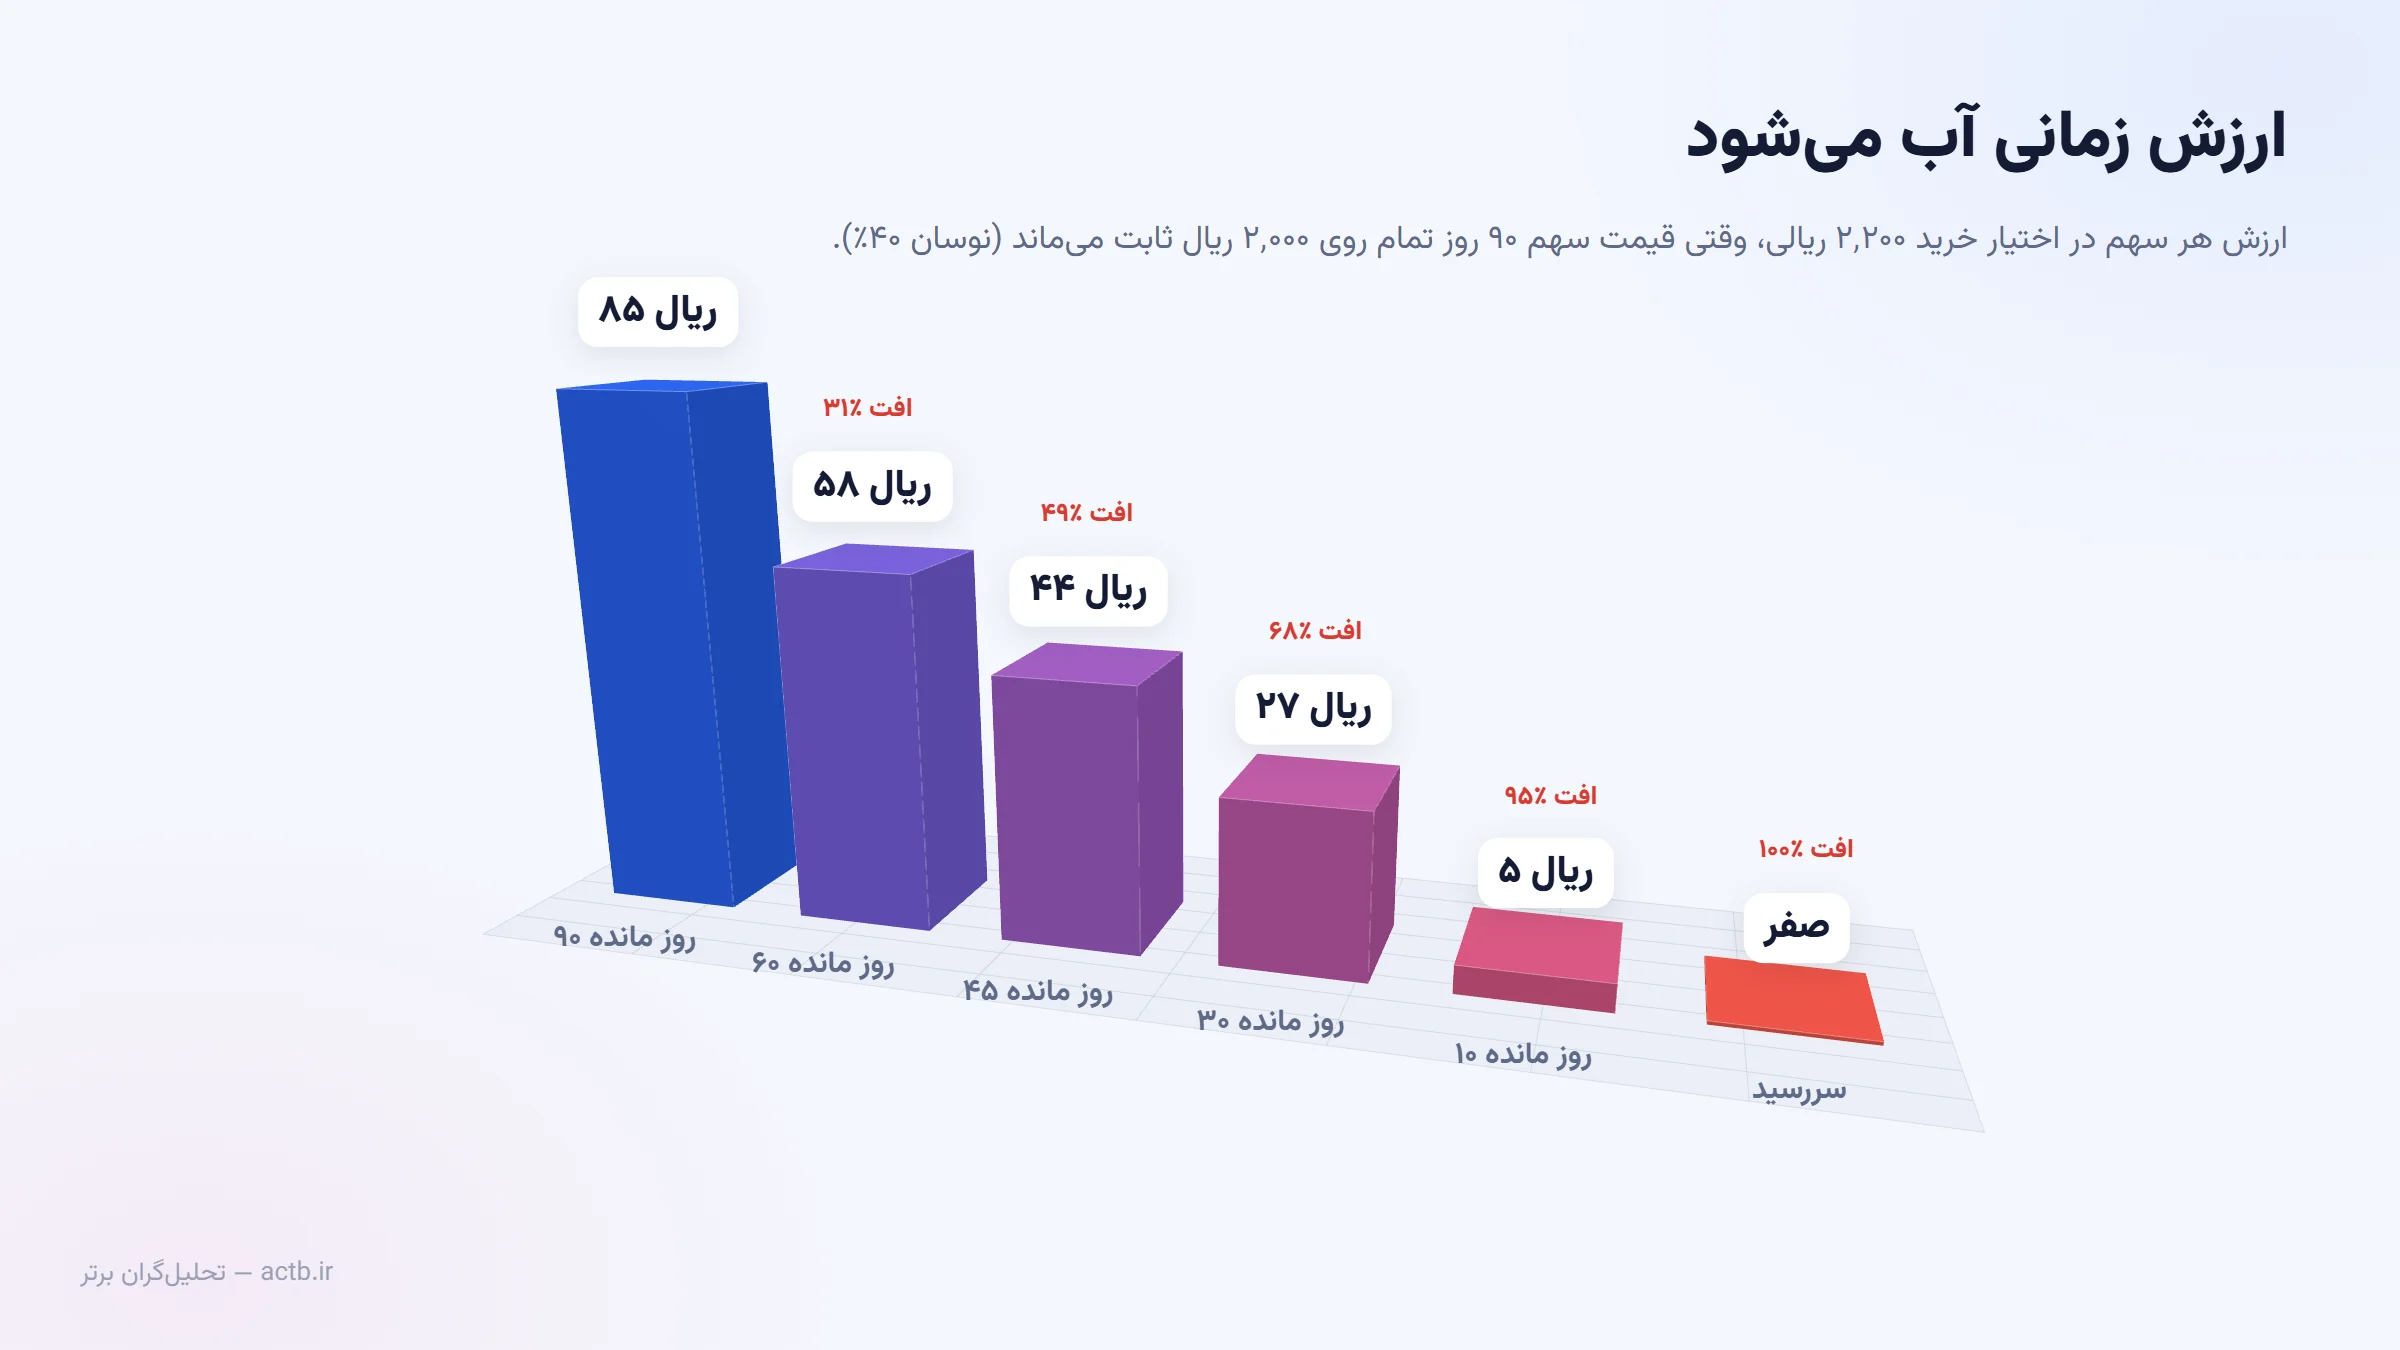
این فرسایش (که به آن تتا میگویند) یکنواخت نیست: در هفتههای آخر شتاب میگیرد. برای خریدار آپشن یعنی «اگر حرکت دیر بیاید، حتی درست هم که باشد ممکن است دیر شده باشد». برای فروشنده یعنی «هر روزی که خبری نشود، به نفع من است».
نمودار سهبعدی زیر همین داستان را یکجا نشان میدهد. محور افقی قیمت سهم است، محور عمق روزهای مانده تا سررسید و ارتفاع سود یا زیان شما. لبهی آبی دورتر «امروز» است و لبهی نارنجی نزدیکتر «سررسید». با لغزندهی «روزهای مانده» خط سفید را جلو و عقب ببرید و ببینید منحنی نرم امروز چطور کمکم به شکل چوب هاکی سررسید درمیآید. موقعیت را عوض کنید تا ببینید فروش کال و فروش پوت چطور همین سطح را وارونه میکنند.
سطح سود و زیان اختیار معامله؛ قیمت سهم × زمان تا سررسید
نمودار سهبعدی تعاملی؛ برای چرخاندن بکشید
قیمت آپشن از کجا میآید؟ پنج عامل
بازار قیمت آپشن را با عرضه و تقاضا تعیین میکند، اما معاملهگرها برای سنجیدن گران یا ارزان بودن آن از مدل استفاده میکنند. معروفترینش مدل بلکشولز است که دقیقاً برای اختیار معاملهی اروپایی ساخته شده، همان نوعی که در بورس ایران معامله میشود. این مدل پنج ورودی دارد:
۱. قیمت سهم: با رشد قیمت سهم، کال گرانتر و پوت ارزانتر میشود.
۲. قیمت اعمال: کال با قیمت اعمال پایینتر گرانتر است، چون زودتر به سود میرسد.
۳. زمان تا سررسید: زمان بیشتر یعنی احتمال بیشتر برای حرکت بزرگ؛ پس هم کال و هم پوت گرانترند.
۴. نوسان: مهمترین و کمتر دیدهشدهترین عامل. همان کال مثال ما با نوسان ۲۰٪ فقط ۱۹ ریال میارزد و با نوسان ۶۰٪، ۱۶۱ ریال. یعنی قیمت آپشن بیش از هر چیز، قیمت «عدم قطعیت» است.
۵. نرخ بهره: با نرخ بهرهی بالاتر، کال کمی گرانتر و پوت کمی ارزانتر میشود. در نمودارهای این مقاله برای ساده شدن نرخ بهره را صفر گرفتهایم؛ در ایران که نرخ بهره بالاست، قیمت واقعی کالها کمی بالاتر و پوتها کمی پایینتر از عددهای ماست.
نکتهی عملی: وقتی پیش از یک خبر مهم (مجمع، گزارش فصلی، تصمیمهای دستوری) آپشن میخرید، معمولاً نوسانِ «انتظاری» گرانی را پرداخت کردهاید. بعد از خبر، حتی اگر جهت را درست گفته باشید، افت نوسان میتواند بخش بزرگی از سودتان را بخورد.
یونانیها به زبان ساده
معاملهگرهای آپشن حساسیت قیمت قرارداد به هر عامل را با حروف یونانی میسنجند. برای یونانیها لازم نیست فرمول بلد باشید؛ کافی است بدانید هرکدام چه سؤالی را جواب میدهد. عددها برای همان کال مثال ماست:
- دلتا (۰٫۳۵): با هر یک ریال رشد سهم، قیمت قرارداد حدود ۰٫۳۵ ریال بالا میرود. دلتا را میشود تقریباً احتمال «در سود» تمام کردن هم خواند.
- تتا (حدود ۰٫۸ ریال در روز): هر روزی که بگذرد و قیمت سهم ثابت بماند، قرارداد حدود ۰٫۸ ریال از ارزشش را از دست میدهد؛ این عدد نزدیک سررسید بزرگتر میشود.
- وگا (حدود ۳٫۷ ریال): با هر یک واحد درصد افزایش نوسان، قرارداد حدود ۳٫۷ ریال گرانتر میشود.
سه کاربرد واقعی: بیمه، درآمد و اهرم
۱. بیمهی سهمی که دارید (پوت محافظ)
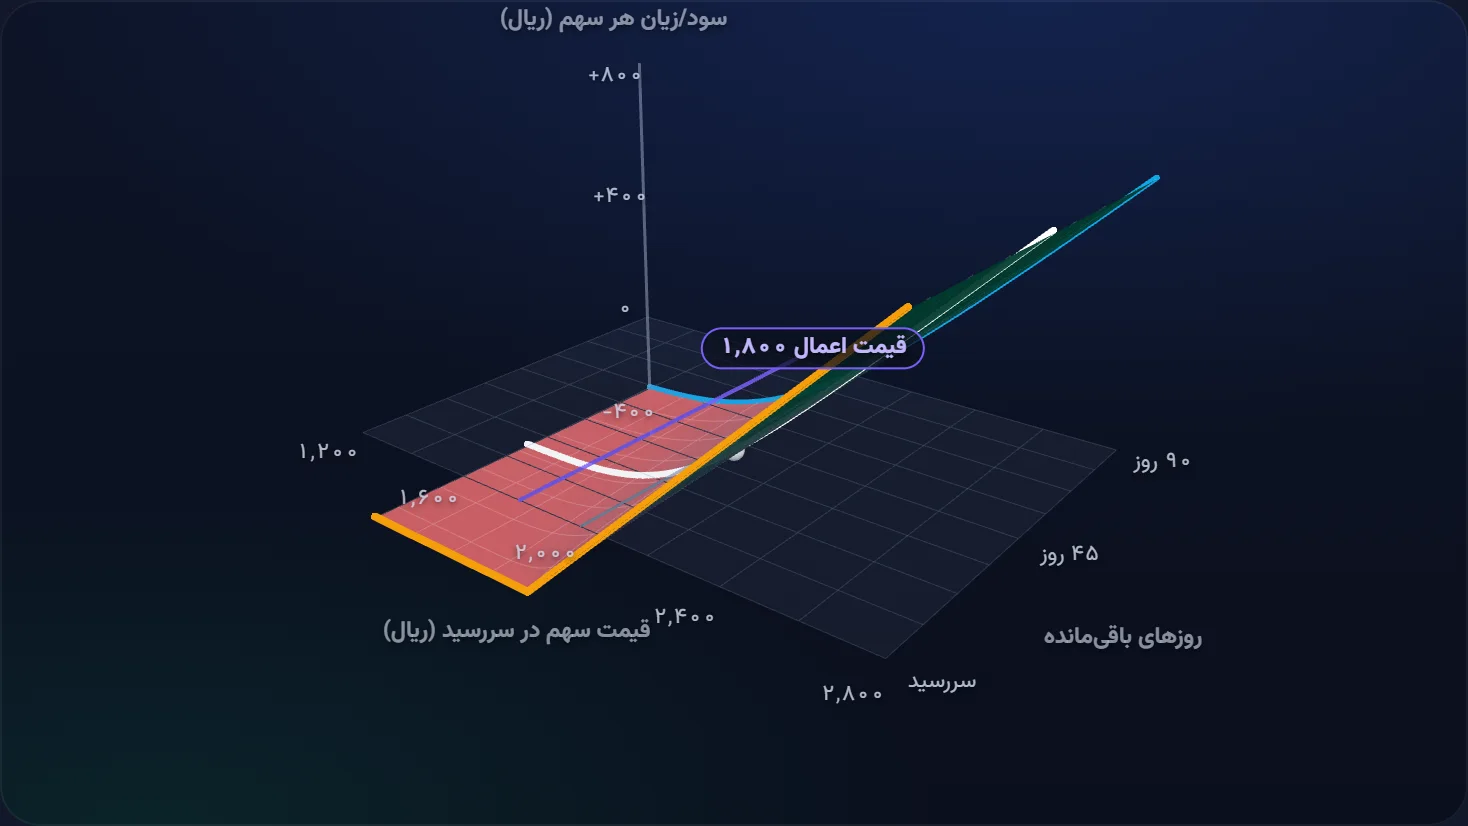
فرض کنید سهم «الف» را در سبد دارید و نگران یک ریزش ناگهانی هستید، اما نمیخواهید سهم را بفروشید. یک اختیار فروش با قیمت اعمال ۱٬۸۰۰ ریال، با همان فرضها، حدود ۷۱ ریال برای هر سهم هزینه دارد. حالا هر اتفاقی بیفتد، بدترین حالت شما زیان ۲۷۱ ریال به ازای هر سهم است (۲۰۰ ریال تا قیمت اعمال بهعلاوهی هزینهی بیمه)، یعنی حدود ۱۳٪. بدون این بیمه، در یک ریزش سنگین سقفی برای زیان نداشتید. هزینهی این آرامش، همان ۷۱ ریالی است که اگر ریزشی نیاید، از دست میرود؛ درست مثل بیمهی ماشین.
در نمودار زیر موقعیت «سهم + پوت محافظ» را ببینید: کف سطح صاف میشود و هرچه قیمت سهم پایینتر برود، زیان شما بیشتر نمیشود. قیمت اعمال را جابهجا کنید تا رابطهی «بیمهی ارزانتر = کف پایینتر» را ببینید.
سهم بهعلاوهی پوت محافظ؛ کفی که زیان از آن پایینتر نمیرود
نمودار سهبعدی تعاملی؛ برای چرخاندن بکشید
۲. درآمد از سهمی که دارید (کال پوششداده)
اگر سهمی دارید و فکر میکنید در سه ماه آینده بیش از ۲۰٪ رشد نمیکند، میتوانید یک اختیار خرید با قیمت اعمال ۲٬۴۰۰ ریال بفروشید و حدود ۴۲ ریال برای هر سهم پرمیوم بگیرید. این پرمیوم مال شماست، هر اتفاقی بیفتد. در عوض، اگر سهم از ۲٬۴۰۰ بالاتر برود، سود اضافهاش به خریدار کال میرسد: بیشترین سود شما ۴۴۲ ریال به ازای هر سهم است (حدود ۲۲٪). نقطهی سر به سر شما هم از ۲٬۰۰۰ به حدود ۱٬۹۵۸ ریال پایین میآید. چون سهم را دارید، تعهد فروشتان «پوششداده» است و ریسک نامحدود فروش کال لخت را ندارید.
۳. اهرم و سفتهبازی
خرید کال یا پوت بدون داشتن سهم، شرطبندی اهرمی روی جهت و اندازهی حرکت است. در مثال ما ۳۰٪ رشد سهم به حدود ۳٫۷ برابر سود روی پرمیوم تبدیل شد. اما مدل میگوید احتمال اینکه سهم در سررسید بالای نقطهی سر به سر (۲٬۲۸۵ ریال) باشد فقط حدود ۲۲٪ است. یعنی در بیشتر تکرارها این معامله کل پرمیومش را میبازد و سودش از تعداد کمی برد بزرگ میآید. این همان منطق امید ریاضی و مدیریت سرمایه است: معاملهای با احتمال برد کم فقط وقتی معنا دارد که حجمش آنقدر کوچک باشد که رشتهی باختها حساب را از بازی بیرون نکند.
اختیار معامله در بورس ایران: قواعدی که باید بدانید
معاملات اختیار معاملهی سهام در بورس اوراق بهادار تهران از آذر ۱۳۹۵ شروع شد و حالا روی چندین سهم بزرگ بورسی و فرابورسی فعال است. چند قاعدهی پایه:
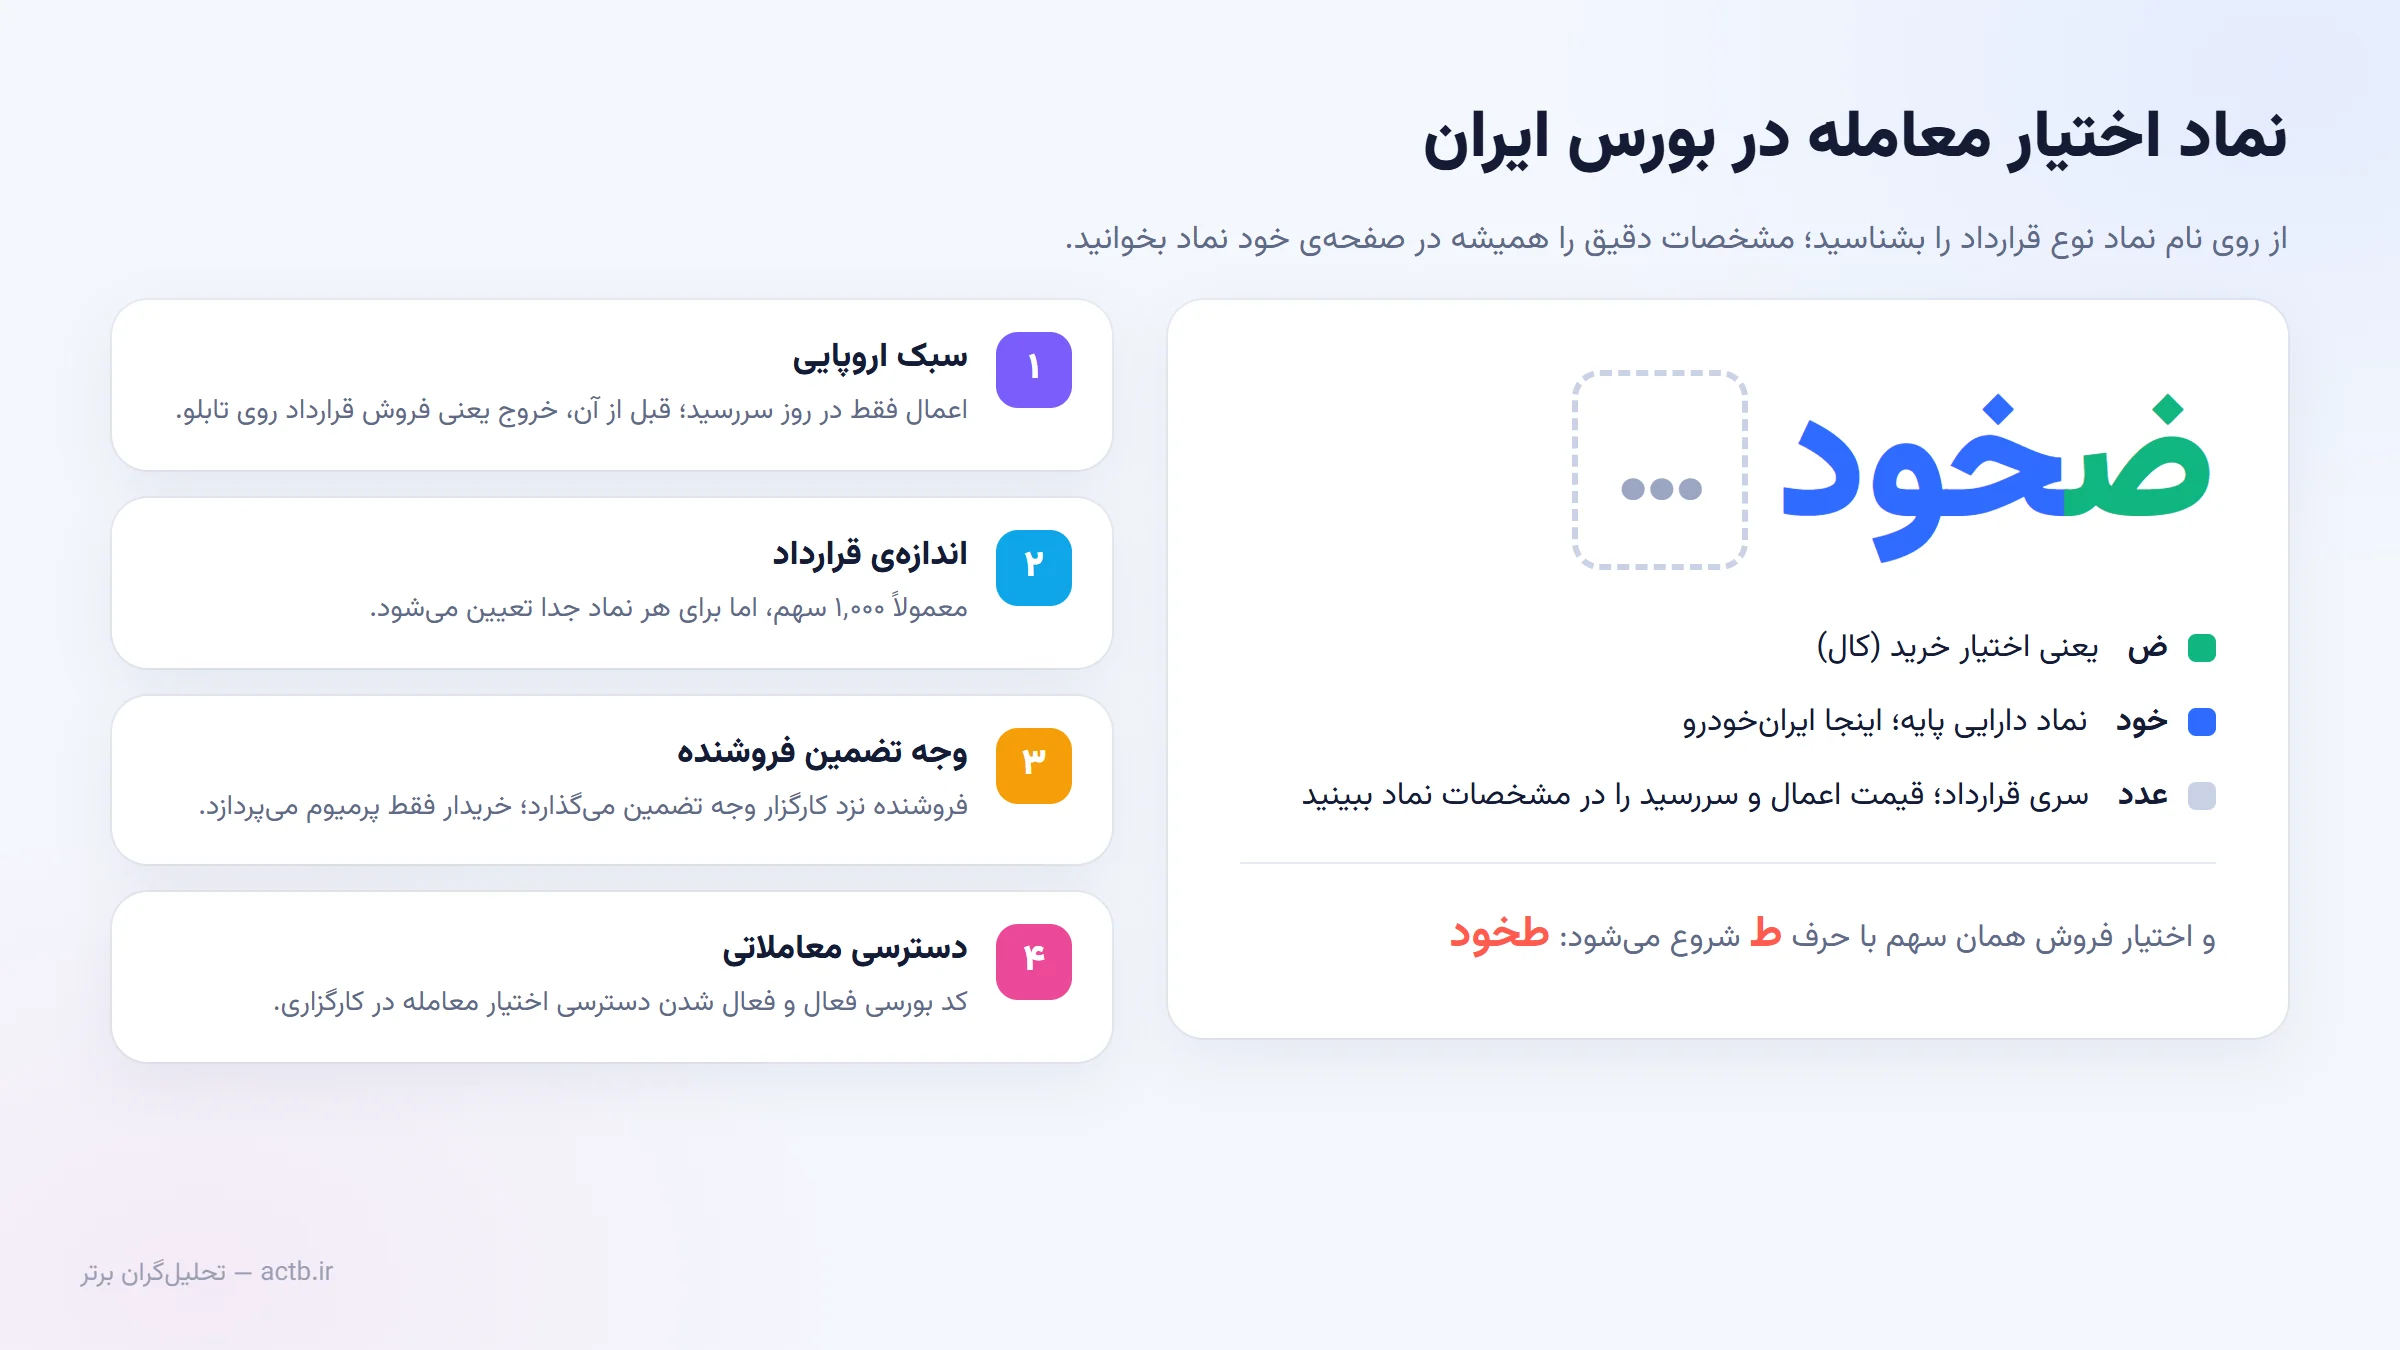
- نام نماد: نماد اختیار خرید با حرف «ض» و نماد اختیار فروش با حرف «ط» شروع میشود. مثلاً اختیار خرید ایرانخودرو با «ضخود» و اختیار فروش آن با «طخود» شروع میشود. عددی که بعد از نام میآید سری قرارداد را از قراردادهای دیگر همان سهم جدا میکند؛ قیمت اعمال، سررسید و اندازهی قرارداد را حتماً در مشخصات خود نماد بخوانید.
- سبک اروپایی: قراردادهای فعال اختیار معاملهی سهام در ایران از نوع اروپاییاند؛ یعنی فقط در روز سررسید اعمال میشوند. تا قبل از آن، اگر بخواهید از موقعیت خارج شوید، باید قرارداد را روی تابلو بفروشید (یا موقعیت فروش را با خرید ببندید).
- دسترسی: برای معامله به کد بورسی فعال و فعال شدن دسترسی معاملات اختیار در سامانهی کارگزاری نیاز دارید؛ برخی کارگزاریها پیش از فعال کردن، دورهی آموزشی یا امضای بیانیهی ریسک میخواهند.
- وجه تضمین: فروشندهی قرارداد باید نزد کارگزار وجه تضمین بگذارد. اگر بازار خلاف موقعیت او حرکت کند، ممکن است وجه تضمین بیشتری خواسته شود.
- نقدشوندگی: بسیاری از سریها حجم معاملهی کمی دارند. فاصلهی زیاد بین بهترین قیمت خرید و فروش روی تابلو، هزینهای است که هنگام ورود و خروج میپردازید و در ماشینحسابها دیده نمیشود.
برای دیدن قراردادهای فعال و مشخصاتشان میتوانید از سایت مدیریت فناوری بورس تهران (TSETMC) و اطلاعیههای سازمان بورس و اوراق بهادار استفاده کنید. اختیار معامله را با «اختیار فروش تبعی» هم اشتباه نگیرید؛ آن ابزار را معمولاً خود ناشر برای حمایت از قیمت سهمش منتشر میکند و سازوکار متفاوتی دارد.
پنج اشتباه رایج تازهکارها در آپشن
۱. خرید کالهای خیلی ارزان دور از قیمت: کالی با قیمت اعمال ۲٬۸۰۰ ریال در مثال ما فقط حدود ۹ ریال است و وسوسهانگیز به نظر میرسد. اما مدل احتمال رسیدن سهم به بالای ۲٬۸۰۰ تا سررسید را کمتر از ۴٪ میداند. ارزان بودن، دلیل ارزانی دارد.
۲. نادیده گرفتن زمان: درست گفتن جهت و دیر رسیدن حرکت، در آپشن یعنی باختن. برای هر معامله از قبل بنویسید حرکت مورد انتظار تا چه تاریخی باید رخ دهد.
۳. فروش کال لخت برای «درآمد ثابت»: دریافت پرمیوم هر ماه حس درآمد ثابت میدهد، تا روزی که یک حرکت بزرگ سود چندماهه را در یک هفته پس بگیرد. فروش بدون پوشش را فقط با حجم کوچک و برنامهی خروج مکتوب انجام دهید.
۴. بیتوجهی به نقدشوندگی: قراردادی که خریدار ندارد، حتی اگر روی کاغذ سود داشته باشد، ممکن است فقط با تخفیف سنگین فروخته شود.
۵. حجم بیش از حد: چون یک قرارداد ارزان است، تازهکارها تعداد زیادی میخرند. ریسک هر معامله را با همان قواعد مدیریت ریسک در استراتژی معاملاتی بسنجید: کل پرمیومی که در یک معامله میدهید، همان ریسک آن معامله است.
از کجا شروع کنیم؟
اختیار معامله ابزار مرحلهی دوم است. پیش از آن باید بتوانید خود سهم را تحلیل کنید: بدانید یک شرکت چرا ارزان یا گران است (تحلیل بنیادی) و قیمت در چه نقطهای احتمال برگشت دارد (تحلیل تکنیکال). مفهوم اهرم را هم اگر از فارکس میشناسید، در مقالهی لوریج و مارجین دیدهاید؛ آپشن همان اهرم است، با این تفاوت که سقف زیان خریدار از روز اول معلوم است.
اگر میخواهید تحلیل سهمهای بورس تهران را اصولی یاد بگیرید، دورهی تحلیل بنیادی بورس پایهی کار است و در دورهی استراتژی (تکنیکال پیشرفته) یاد میگیرید نقطهی ورود و خروج و حجم را مکتوب کنید؛ همان چیزی که آپشن بدون آن خطرناک است. برای اینکه بدانید از کدام سطح شروع کنید، آزمون تعیین سطح رایگان را بدهید یا برای مشاوره با ما تماس بگیرید. مقالههای دیگر این حوزه را در دستهی بورس ایران ببینید.
این مقاله صرفاً جنبهی آموزشی دارد و توصیه به خرید یا فروش هیچ قرارداد یا سهمی نیست. عددهای مثالها از مدل بلکشولز با فرضهای سادهشده (نرخ بهرهی صفر، نوسان ثابت) به دست آمدهاند و قیمت واقعی تابلو میتواند متفاوت باشد. معاملات اختیار معامله ریسک بالایی دارد و ممکن است کل سرمایهی آن معامله را از دست بدهید.
این مقاله را تا آخر خواندید؟
علامت بزنید تا در فهرست مقالهها کنارش تیک بخورد و بدانید کدامها را خواندهاید.